Domain finanzierunghauskauf.de kaufen?
Wir ziehen mit dem Projekt
finanzierunghauskauf.de um.
Sind Sie am Kauf der Domain
finanzierunghauskauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierunghauskauf.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Ähnliche Suchbegriffe für RØDE-SC6---In
Top-Angebote
Produkte zum Begriff RØDE-SC6---In:
-
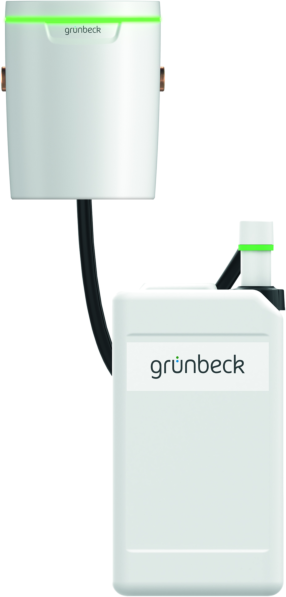
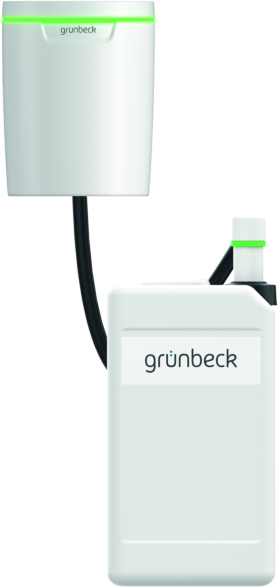
Grünbeck exaliQ Dosieranlage 117405 SC6, R 1Grünbeck exaliQ Dosieranlage 117405Nenndruck PN 10Dosiermenge 100 ml/cbmzum Schutz der Trinkwasserleitung von Korrosion in WohngebäudenKompaktdosieranlage KC6 mit 3 Liter Flasche oder als Sauglanzengerät SC6-SC30 mit 15 Liter Stapelkanister erhältlichbei hohen Wasserverbrauch können die Sauglanzengeräte von einen 60 Liter Kanister umgerüstet werdenhierfür wird das Umrüst-Kit exaliQ SC-Anlagen benötigtBedienfeld mit StatusbeleuchtungLED-Leuchtring als optisches SignalMeldung Dosiermittelstandmit Trockenlaufschutz und optischem und akustischen Signalbestehend aus Basisvariante mit KontaktwasserzählerSteuerungs- und Pumpeneinheit mit Klickhalterung zur Montage an der Wand oder am WasserzählerSteckernetzteil 24 V mit 19 m Kabel und Dosierleitung mit DosierventilNetzanschluss 230 V50 HzBetriebsspannung 24 VWassertemperatur max. 30 °C an der Einbaustelle1327,50 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Grünbeck exaliQ Dosieranlage 117465 SC6-e, R1Grünbeck exaliQ Dosieranlage 117465Nenndruck PN 10Dosiermenge 100 ml/cbmzur Kombination mit den Enthärterreihe softliQ SD/MDzum Schutz von Trinkwasserleitung vor Korrosion in Wohngebäudeals Kompaktdosieranlage KC6-e mit 3 Liter Flasche oder als Sauglanzengerät SC6-e mit 15 Liter StapelkanisterWandmontage möglichEmpfang des Dosiersignals der Enthärtungsanalagekeine zusätzliche Wasserzählerarmatur notwendigKommunikationsschnittstelle zum Informationsaustausch mit den EnthärtungsanalgenStatusabfrage über App möglichBajonettverschluss für 3 Liter Flasche bei KC6-e und Sauglanze 15 Liter für SC6-eBedienfeld mit Status-BeleuchtungLED-Leuchtring als optisches SignalMeldung Dosiermittestand mit Trockenlaufschutz und optischen und akustischem Signalbestehend aus Steuerungs- und Pumpeneinheit mit KlickhalterungVerbindungskabelSteckernetzteil 24 V und 19 m KabellängeDosierleitung und DosierventilNetzanschluss 230 V/50 HzBetriebsspannung 24 VWassertemperatur max. 30 °C an der Einbaustelle921,24 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
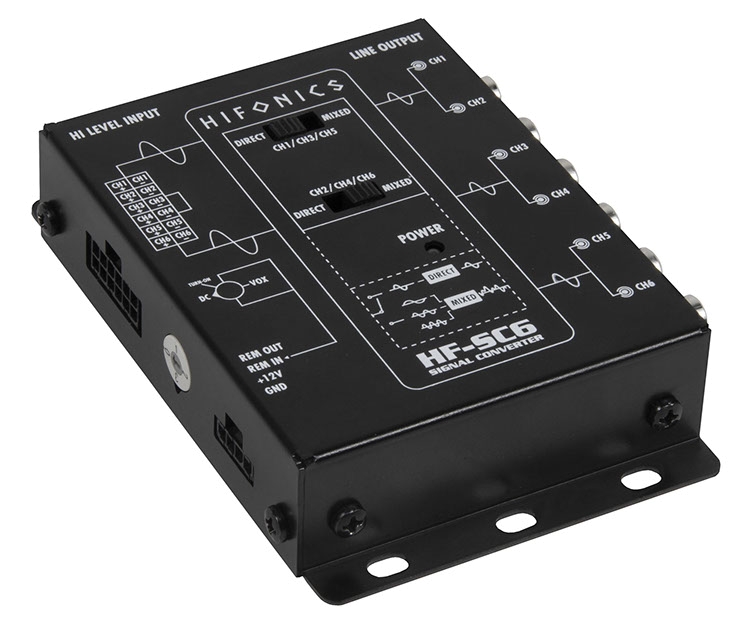
HIFONICS High to Low Konverter HF-SC6HIFONICS High to Low Konverter HF-SC6 Beschreibung: Die brandneuen Signal Konverter von HiFonics begeistern mit ihren absolut brillanten Klangeigenschaften, wie z.B. mit einem sehr niedrigen Signalrauschabstand von sensationellen 115dB und mit einem Klirrfaktor von ultraniedrigen 0,001%. Eine weitere Besonderheit besitzen die beiden 4- und 6-Kanal-Wandler HF-SC4 und HF-SC6. Beide verfügen über eine Summier-Funktion. Bei vielen modernen Fahrzeugen kann nicht "einfach" ein brauchbares Musiksignal abgegriffen werden und die Signale sind "zerhackt". Diese sind für audiophiles Car-HiFi nahezu unbrauchbar und müssen wieder zu einem vollwertigen Musiksignal zusammengeführt werden. Diese, mittlerweile sehr wichtige Funktion ist in den beiden großen Modellen integriert. Einfach die gesplitteten Ausgangssignale aus der Werksanlage anschließen und den Schalter in Position "MIXED" stellen und sch...89,00 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **


Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff RØDE-SC6---In:
-
Grünbeck exaliQ Dosieranlage 117405 SC6, R 1Grünbeck exaliQ Dosieranlage 117405Nenndruck PN 10Dosiermenge 100 ml/cbmzum Schutz der Trinkwasserleitung von Korrosion in WohngebäudenKompaktdosieranlage KC6 mit 3 Liter Flasche oder als Sauglanzengerät SC6-SC30 mit 15 Liter Stapelkanister erhältlichbei hohen Wasserverbrauch können die Sauglanzengeräte von einen 60 Liter Kanister umgerüstet werdenhierfür wird das Umrüst-Kit exaliQ SC-Anlagen benötigtBedienfeld mit StatusbeleuchtungLED-Leuchtring als optisches SignalMeldung Dosiermittelstandmit Trockenlaufschutz und optischem und akustischen Signalbestehend aus Basisvariante mit KontaktwasserzählerSteuerungs- und Pumpeneinheit mit Klickhalterung zur Montage an der Wand oder am WasserzählerSteckernetzteil 24 V mit 19 m Kabel und Dosierleitung mit DosierventilNetzanschluss 230 V50 HzBetriebsspannung 24 VWassertemperatur max. 30 °C an der Einbaustelle1327,50 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Ähnliche Suchbegriffe für RØDE-SC6---In
-
Grünbeck exaliQ Dosieranlage 117465 SC6-e, R1Grünbeck exaliQ Dosieranlage 117465Nenndruck PN 10Dosiermenge 100 ml/cbmzur Kombination mit den Enthärterreihe softliQ SD/MDzum Schutz von Trinkwasserleitung vor Korrosion in Wohngebäudeals Kompaktdosieranlage KC6-e mit 3 Liter Flasche oder als Sauglanzengerät SC6-e mit 15 Liter StapelkanisterWandmontage möglichEmpfang des Dosiersignals der Enthärtungsanalagekeine zusätzliche Wasserzählerarmatur notwendigKommunikationsschnittstelle zum Informationsaustausch mit den EnthärtungsanalgenStatusabfrage über App möglichBajonettverschluss für 3 Liter Flasche bei KC6-e und Sauglanze 15 Liter für SC6-eBedienfeld mit Status-BeleuchtungLED-Leuchtring als optisches SignalMeldung Dosiermittestand mit Trockenlaufschutz und optischen und akustischem Signalbestehend aus Steuerungs- und Pumpeneinheit mit KlickhalterungVerbindungskabelSteckernetzteil 24 V und 19 m KabellängeDosierleitung und DosierventilNetzanschluss 230 V/50 HzBetriebsspannung 24 VWassertemperatur max. 30 °C an der Einbaustelle921,24 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
HIFONICS High to Low Konverter HF-SC6HIFONICS High to Low Konverter HF-SC6 Beschreibung: Die brandneuen Signal Konverter von HiFonics begeistern mit ihren absolut brillanten Klangeigenschaften, wie z.B. mit einem sehr niedrigen Signalrauschabstand von sensationellen 115dB und mit einem Klirrfaktor von ultraniedrigen 0,001%. Eine weitere Besonderheit besitzen die beiden 4- und 6-Kanal-Wandler HF-SC4 und HF-SC6. Beide verfügen über eine Summier-Funktion. Bei vielen modernen Fahrzeugen kann nicht "einfach" ein brauchbares Musiksignal abgegriffen werden und die Signale sind "zerhackt". Diese sind für audiophiles Car-HiFi nahezu unbrauchbar und müssen wieder zu einem vollwertigen Musiksignal zusammengeführt werden. Diese, mittlerweile sehr wichtige Funktion ist in den beiden großen Modellen integriert. Einfach die gesplitteten Ausgangssignale aus der Werksanlage anschließen und den Schalter in Position "MIXED" stellen und sch...89,00 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
Möhrle, Ulrich: Immobilien in der NachfolgeplanungImmobilien in der Nachfolgeplanung , In der Nachfolgeplanung gewinnen Immobilien und Unternehmen mit Immobilienbesitz eine immer größere Bedeutung. Der Zeitpunkt und die Einzelheiten der Übertragung von Immobilienvermögen werden durch zahlreiche steuerliche und außersteuerliche Aspekte bestimmt, die sowohl bei Übertragungen zu Lebzeiten als auch bei Übertragungen von Todes wegen zu berücksichtigen sind. Nicht zu vergessen sind Liquiditätsbelastungen wie mögliche Erbschaft- und Einkommensteuer, Pflichtteilsansprüche und Zugewinnausgleichsforderungen. Die Übertragung von Immobilienvermögen ist ein komplexer Vorgang, bei dem es gilt, das Zivilrecht und das Steuerrecht optimal aufeinander abzustimmen. Nicht zuletzt aus steuerlichen Gründen sollte die Nachfolge frühzeitig geplant werden. Oftmals wird die konkrete Auseinandersetzung mit diesem Themenkomplex "aufgeschoben". Dies ist ein großer Fehler, gilt es doch rechtzeitig die Weichen zu stellen und so Familienvermögen langfristig zu sichern. Gerade bei umfangreichem Immobilienvermögen, ist eine frühzeitige Auseinandersetzung mit diesem Thema unabdingbar. Dieses Fachbuch zeigt Ihnen praxisnah die wesentlichen Aspekte der Übertragung von Immobilienvermögen auf. Sowohl die schenkung- und erbschaftsteuerlichen Folgen der Übertragung von Immobilien wie auch die zivil- und erbrechtlichen Grundsätze und Voraussetzungen werden detailliert betrachtet. Erfahren Sie, was bei der Übertragung von Immobilien zu beachten ist und wie Ihre Steuerberaterin oder Ihr Steuerberater Sie durch steuerrechtliche Gestaltungsüberlegungen unterstützen kann. So können zivil- und steuerrechtliche Regelungen sinnvoll genutzt werden, um Immobilienwerte rechtssicher und effektiv zu übertragen. , Designschalter > Innenausstattung , Erscheinungsjahr: 20240228, Produktform: Kartoniert, Autoren: Möhrle, Ulrich, Seitenzahl/Blattzahl: 126, Keyword: Erbrecht; Erbschaft; Erbschaftsteuer; Familienvermögen; Immobilien; Immobilienbesitz; Immobilienvermögen; Immobilienwert; Nachfolge; Nachfolgeplanung; Pflichtteilsanspruch; Schenkung; Steuerrecht; Zivilrecht; Zugewinnausgleichsforderung; schenkung- und erbschaftsteuerlichen Folgen; zivil- und erbrechtlichen Grundsätze; Übertragung; Übertragung von Immobilien, Fachschema: Privatrecht~Zivilgesetz~Zivilrecht~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Erbrecht~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbrecht~Selbsthilfe und Persönlichkeitsentwicklung, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 166, Höhe: 14, Gewicht: 336, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kirchhoff, Björn: Investieren in Immobilien für DummiesInvestieren in Immobilien für Dummies , Nicht nur für's ganz große Portemonnaie Spielen Sie mit dem Gedanken, in Immobilien zu investieren? Björn Kirchhoff zeigt Ihnen in diesem Buch, dass Sie selbst mit moderatem Geldeinsatz in 'Betongold' investieren können. Lernen Sie von ihm, welche Vorteile das Immobilieninvestment und der Aufbau eines passiven Einkommens hat. Lassen Sie sich erklären, wie Sie beim direkten Investment die richtige Immobilie auswählen, kalkulieren, kaufen und vermieten. Und erfahren Sie, welche Formen des indirekten Investments es mit Immobilienfonds und REITs-ETFs gibt und wie Sie ins Crowdinvesting einsteigen können. Sie erfahren... Wie Sie die richtige Immobilie finden Wie Sie Ihre Immobilie finanzieren und wie der Renditehebel funktioniert Wie Sie über Immobilienfonds und REIT-ETFs auch kleinere Beträge investieren können , Querlenker & Kugelgelenke > Radaufhängung, Federung & Lenkung , Auflage: 2. Auflage, Erscheinungsjahr: 20240214, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Kirchhoff, Björn, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 288, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: Crowdinvesting; Finanz- u. Anlagewesen; Geldanlage; Immobilienfonds; Immobilienkauf; Passives Einkommen; RET-ETFs; Renditehebel; Vermieten; Vermietung; Verwaltung; Wohnimmobilien, Fachschema: Finanz, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Finanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 236, Breite: 176, Höhe: 19, Gewicht: 524, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.