Domain finanzierunghauskauf.de kaufen?
Wir ziehen mit dem Projekt
finanzierunghauskauf.de um.
Sind Sie am Kauf der Domain
finanzierunghauskauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierunghauskauf.de kaufen?
Was ist situ?
Was ist situ? Situ ist eine Abkürzung für die Situation oder den aktuellen Stand der Dinge. Es bezieht sich darauf, was gerade passiert oder vorhanden ist. Situ kann in verschiedenen Kontexten verwendet werden, um den aktuellen Zustand oder die Umstände zu beschreiben. Es kann auch bedeuten, sich bewusst zu sein, was um einen herum geschieht und wie man darauf reagieren sollte. Insgesamt ist situ ein Begriff, der verwendet wird, um den aktuellen Kontext oder die aktuelle Situation zu beschreiben. **
Was ist ein duktales Carcinoma in situ?
Ein duktales Carcinoma in situ ist eine Form von Brustkrebs, bei der sich abnormale Zellen in den Milchgängen der Brust bilden, aber noch nicht in das umliegende Gewebe eingedrungen sind. Es wird als nicht-invasiver Brustkrebs betrachtet, da es sich noch nicht in andere Teile der Brust oder des Körpers ausgebreitet hat. Es wird oft durch Mammographie entdeckt und kann in der Regel gut behandelt werden. Es ist wichtig, dass Frauen mit dieser Diagnose regelmäßig von einem Arzt überwacht werden, um sicherzustellen, dass sich der Krebs nicht weiterentwickelt. **
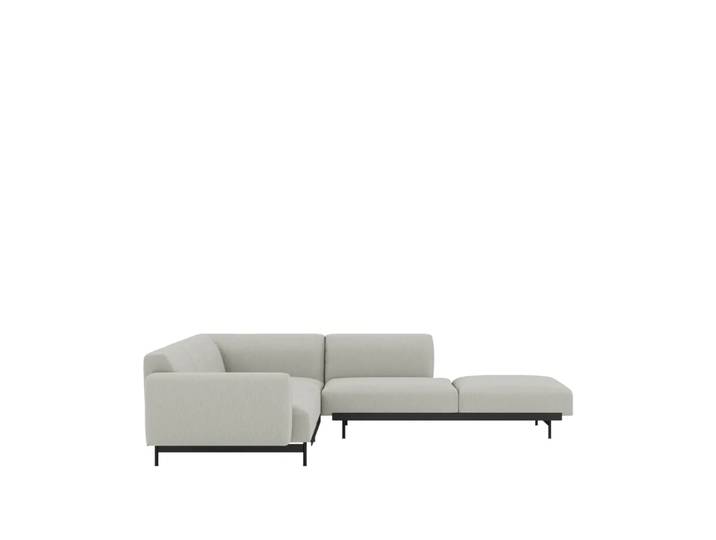
Ähnliche Suchbegriffe für Muuto-In-Situ-Modulsofa
Top-Angebote
Produkte zum Begriff Muuto-In-Situ-Modulsofa:
-
Möhrle, Ulrich: Immobilien in der NachfolgeplanungImmobilien in der Nachfolgeplanung , In der Nachfolgeplanung gewinnen Immobilien und Unternehmen mit Immobilienbesitz eine immer größere Bedeutung. Der Zeitpunkt und die Einzelheiten der Übertragung von Immobilienvermögen werden durch zahlreiche steuerliche und außersteuerliche Aspekte bestimmt, die sowohl bei Übertragungen zu Lebzeiten als auch bei Übertragungen von Todes wegen zu berücksichtigen sind. Nicht zu vergessen sind Liquiditätsbelastungen wie mögliche Erbschaft- und Einkommensteuer, Pflichtteilsansprüche und Zugewinnausgleichsforderungen. Die Übertragung von Immobilienvermögen ist ein komplexer Vorgang, bei dem es gilt, das Zivilrecht und das Steuerrecht optimal aufeinander abzustimmen. Nicht zuletzt aus steuerlichen Gründen sollte die Nachfolge frühzeitig geplant werden. Oftmals wird die konkrete Auseinandersetzung mit diesem Themenkomplex "aufgeschoben". Dies ist ein großer Fehler, gilt es doch rechtzeitig die Weichen zu stellen und so Familienvermögen langfristig zu sichern. Gerade bei umfangreichem Immobilienvermögen, ist eine frühzeitige Auseinandersetzung mit diesem Thema unabdingbar. Dieses Fachbuch zeigt Ihnen praxisnah die wesentlichen Aspekte der Übertragung von Immobilienvermögen auf. Sowohl die schenkung- und erbschaftsteuerlichen Folgen der Übertragung von Immobilien wie auch die zivil- und erbrechtlichen Grundsätze und Voraussetzungen werden detailliert betrachtet. Erfahren Sie, was bei der Übertragung von Immobilien zu beachten ist und wie Ihre Steuerberaterin oder Ihr Steuerberater Sie durch steuerrechtliche Gestaltungsüberlegungen unterstützen kann. So können zivil- und steuerrechtliche Regelungen sinnvoll genutzt werden, um Immobilienwerte rechtssicher und effektiv zu übertragen. , Designschalter > Innenausstattung , Erscheinungsjahr: 20240228, Produktform: Kartoniert, Autoren: Möhrle, Ulrich, Seitenzahl/Blattzahl: 126, Keyword: Erbrecht; Erbschaft; Erbschaftsteuer; Familienvermögen; Immobilien; Immobilienbesitz; Immobilienvermögen; Immobilienwert; Nachfolge; Nachfolgeplanung; Pflichtteilsanspruch; Schenkung; Steuerrecht; Zivilrecht; Zugewinnausgleichsforderung; schenkung- und erbschaftsteuerlichen Folgen; zivil- und erbrechtlichen Grundsätze; Übertragung; Übertragung von Immobilien, Fachschema: Privatrecht~Zivilgesetz~Zivilrecht~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Erbrecht~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbrecht~Selbsthilfe und Persönlichkeitsentwicklung, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 166, Höhe: 14, Gewicht: 336, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Top-Angebote
Produkte zum Begriff Muuto-In-Situ-Modulsofa:
-
Möhrle, Ulrich: Immobilien in der NachfolgeplanungImmobilien in der Nachfolgeplanung , In der Nachfolgeplanung gewinnen Immobilien und Unternehmen mit Immobilienbesitz eine immer größere Bedeutung. Der Zeitpunkt und die Einzelheiten der Übertragung von Immobilienvermögen werden durch zahlreiche steuerliche und außersteuerliche Aspekte bestimmt, die sowohl bei Übertragungen zu Lebzeiten als auch bei Übertragungen von Todes wegen zu berücksichtigen sind. Nicht zu vergessen sind Liquiditätsbelastungen wie mögliche Erbschaft- und Einkommensteuer, Pflichtteilsansprüche und Zugewinnausgleichsforderungen. Die Übertragung von Immobilienvermögen ist ein komplexer Vorgang, bei dem es gilt, das Zivilrecht und das Steuerrecht optimal aufeinander abzustimmen. Nicht zuletzt aus steuerlichen Gründen sollte die Nachfolge frühzeitig geplant werden. Oftmals wird die konkrete Auseinandersetzung mit diesem Themenkomplex "aufgeschoben". Dies ist ein großer Fehler, gilt es doch rechtzeitig die Weichen zu stellen und so Familienvermögen langfristig zu sichern. Gerade bei umfangreichem Immobilienvermögen, ist eine frühzeitige Auseinandersetzung mit diesem Thema unabdingbar. Dieses Fachbuch zeigt Ihnen praxisnah die wesentlichen Aspekte der Übertragung von Immobilienvermögen auf. Sowohl die schenkung- und erbschaftsteuerlichen Folgen der Übertragung von Immobilien wie auch die zivil- und erbrechtlichen Grundsätze und Voraussetzungen werden detailliert betrachtet. Erfahren Sie, was bei der Übertragung von Immobilien zu beachten ist und wie Ihre Steuerberaterin oder Ihr Steuerberater Sie durch steuerrechtliche Gestaltungsüberlegungen unterstützen kann. So können zivil- und steuerrechtliche Regelungen sinnvoll genutzt werden, um Immobilienwerte rechtssicher und effektiv zu übertragen. , Designschalter > Innenausstattung , Erscheinungsjahr: 20240228, Produktform: Kartoniert, Autoren: Möhrle, Ulrich, Seitenzahl/Blattzahl: 126, Keyword: Erbrecht; Erbschaft; Erbschaftsteuer; Familienvermögen; Immobilien; Immobilienbesitz; Immobilienvermögen; Immobilienwert; Nachfolge; Nachfolgeplanung; Pflichtteilsanspruch; Schenkung; Steuerrecht; Zivilrecht; Zugewinnausgleichsforderung; schenkung- und erbschaftsteuerlichen Folgen; zivil- und erbrechtlichen Grundsätze; Übertragung; Übertragung von Immobilien, Fachschema: Privatrecht~Zivilgesetz~Zivilrecht~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Erbrecht~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbrecht~Selbsthilfe und Persönlichkeitsentwicklung, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 166, Höhe: 14, Gewicht: 336, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist situ?
Was ist situ? Situ ist eine Abkürzung für die Situation oder den aktuellen Stand der Dinge. Es bezieht sich darauf, was gerade passiert oder vorhanden ist. Situ kann in verschiedenen Kontexten verwendet werden, um den aktuellen Zustand oder die Umstände zu beschreiben. Es kann auch bedeuten, sich bewusst zu sein, was um einen herum geschieht und wie man darauf reagieren sollte. Insgesamt ist situ ein Begriff, der verwendet wird, um den aktuellen Kontext oder die aktuelle Situation zu beschreiben. **
-
Was ist ein duktales Carcinoma in situ?
Ein duktales Carcinoma in situ ist eine Form von Brustkrebs, bei der sich abnormale Zellen in den Milchgängen der Brust bilden, aber noch nicht in das umliegende Gewebe eingedrungen sind. Es wird als nicht-invasiver Brustkrebs betrachtet, da es sich noch nicht in andere Teile der Brust oder des Körpers ausgebreitet hat. Es wird oft durch Mammographie entdeckt und kann in der Regel gut behandelt werden. Es ist wichtig, dass Frauen mit dieser Diagnose regelmäßig von einem Arzt überwacht werden, um sicherzustellen, dass sich der Krebs nicht weiterentwickelt. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Ähnliche Suchbegriffe für Muuto-In-Situ-Modulsofa
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.