Domain finanzierunghauskauf.de kaufen?
Wir ziehen mit dem Projekt
finanzierunghauskauf.de um.
Sind Sie am Kauf der Domain
finanzierunghauskauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierunghauskauf.de kaufen?
Wie berechnet man die Fremdkapitalquote?
Die Fremdkapitalquote wird berechnet, indem man das Fremdkapital eines Unternehmens durch die Gesamtkapital des Unternehmens teilt und das Ergebnis mit 100 multipliziert. Das Fremdkapital umfasst alle Schulden und Verbindlichkeiten, die das Unternehmen hat, wie z.B. Bankkredite, Anleihen oder Lieferantenkredite. Das Gesamtkapital setzt sich aus dem Eigenkapital und dem Fremdkapital zusammen und gibt an, wie das Unternehmen finanziert ist. Eine hohe Fremdkapitalquote deutet darauf hin, dass das Unternehmen einen hohen Anteil an Fremdkapital zur Finanzierung nutzt, während eine niedrige Fremdkapitalquote auf eine stärkere Eigenkapitalbasis hinweist. **
Wie hoch darf die Fremdkapitalquote sein?
Wie hoch die Fremdkapitalquote sein darf, hängt von verschiedenen Faktoren ab, wie z.B. der Branche, der Unternehmensgröße und der Risikobereitschaft des Unternehmens. Im Allgemeinen sollte die Fremdkapitalquote jedoch so gewählt werden, dass das Unternehmen in der Lage ist, seine Schulden zu bedienen und gleichzeitig genügend finanziellen Spielraum für Investitionen und unvorhergesehene Ausgaben zu haben. Eine zu hohe Fremdkapitalquote kann zu finanziellen Engpässen führen und die Bonität des Unternehmens beeinträchtigen. Es ist daher wichtig, eine ausgewogene Fremdkapitalstruktur zu wählen, die den individuellen Bedürfnissen und Risikoprofil des Unternehmens entspricht. **


Ähnliche Suchbegriffe für Fremdkapitalquote
Top-Angebote
Produkte zum Begriff Fremdkapitalquote:
-
Investitionsrechnung für Immobilien, Fachbücher von Stefan KofnerDas Fachbuch "Investitionsrechnung für Immobilien" von Stefan Kofner bietet eine umfassende Analyse und methodische Unterstützung für die Entscheidungsfindung im Bereich Immobilieninvestitionen. Es behandelt die verschiedenen Faktoren, die die Rendite von Immobilien beeinflussen, wie Leerstand, Mieteinnahmen, Zinsen und Instandhaltungskosten. Die Leserinnen und Leser lernen, wie sie Cashflow-Modelle erstellen und analysieren, Kapitalwerte und interne Zinsfüsse berechnen sowie vollständige Finanzpläne aufstellen. Die 6. Auflage enthält aktualisierte Informationen zur Immobilienbesteuerung, mietrechtlichen Rahmenbedingungen und Fallstudien, die an die aktuellen Baupreise und Zinsen angepasst sind. Zudem werden Themen wie energetische Modernisierungen, Denkmalsanierungen und sozialer Wohnungsbau behandelt. Die digitale Ergänzung auf myBook+ ermöglicht den Zugriff auf zusätzliche Materialien und ein E-Book, das direkt im Browser gelesen werden kann.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Privat Immobilien verkaufen, Fachbücher von Raimund, WurzelSo finden Sie den richtigen Preis. So bieten Sie Ihre Immobilie wirkungsvoll an. Was Interessenten fragen. Intelligent verhandeln und erfolgreich abschliessen. Banken und Immobilienverkauf. Der Notartermin als krönender Abschluss.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch sollte die Fremdkapitalquote sein?
Die optimale Fremdkapitalquote hängt von verschiedenen Faktoren ab, wie zum Beispiel der Branche, der Unternehmensgröße und der Risikobereitschaft. Im Allgemeinen wird empfohlen, dass die Fremdkapitalquote nicht zu hoch sein sollte, da ein zu hoher Verschuldungsgrad das Risiko für das Unternehmen erhöhen kann. Eine Faustregel besagt, dass die Fremdkapitalquote idealerweise unter 50% liegen sollte, um die finanzielle Stabilität des Unternehmens zu gewährleisten. Es ist jedoch wichtig, dass die Fremdkapitalquote individuell für jedes Unternehmen und dessen spezifische Situation festgelegt wird. **
-
Wie beeinflusst die Fremdkapitalquote die finanzielle Stabilität eines Unternehmens? Welche Risiken sind mit einer hohen Fremdkapitalquote verbunden?
Eine hohe Fremdkapitalquote kann die finanzielle Stabilität eines Unternehmens beeinträchtigen, da es zu einem höheren Verschuldungsgrad führt. Dies kann zu einem erhöhten Risiko von Zahlungsausfällen und Insolvenz führen. Darüber hinaus können hohe Zinszahlungen die Rentabilität des Unternehmens beeinträchtigen und die Handlungsfreiheit bei Investitionsentscheidungen einschränken. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie beeinflusst die Fremdkapitalquote das Risiko und die Finanzstabilität eines Unternehmens?
Eine hohe Fremdkapitalquote erhöht das Risiko eines Unternehmens, da es mehr Schulden bedienen muss. Dies kann zu finanziellen Engpässen führen und die Insolvenzgefahr erhöhen. Eine niedrige Fremdkapitalquote kann hingegen die Finanzstabilität verbessern, da das Unternehmen weniger abhängig von externen Finanzierungsquellen ist. **

Wie wirkt sich eine hohe Fremdkapitalquote auf die finanzielle Stabilität und die Investitionsfähigkeit eines Unternehmens aus? Welche Faktoren sollten bei der Festlegung der optimalen Fremdkapitalquote berücksichtigt werden?
Eine hohe Fremdkapitalquote kann die finanzielle Stabilität eines Unternehmens gefährden, da hohe Zinszahlungen die Liquidität belasten können. Gleichzeitig kann sie die Investitionsfähigkeit erhöhen, da weniger Eigenkapital benötigt wird. Bei der Festlegung der optimalen Fremdkapitalquote sollten Faktoren wie die Risikobereitschaft des Unternehmens, die Branche, in der es tätig ist, und die aktuellen Zinssätze berücksichtigt werden. **
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Top-Angebote
Produkte zum Begriff Fremdkapitalquote:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
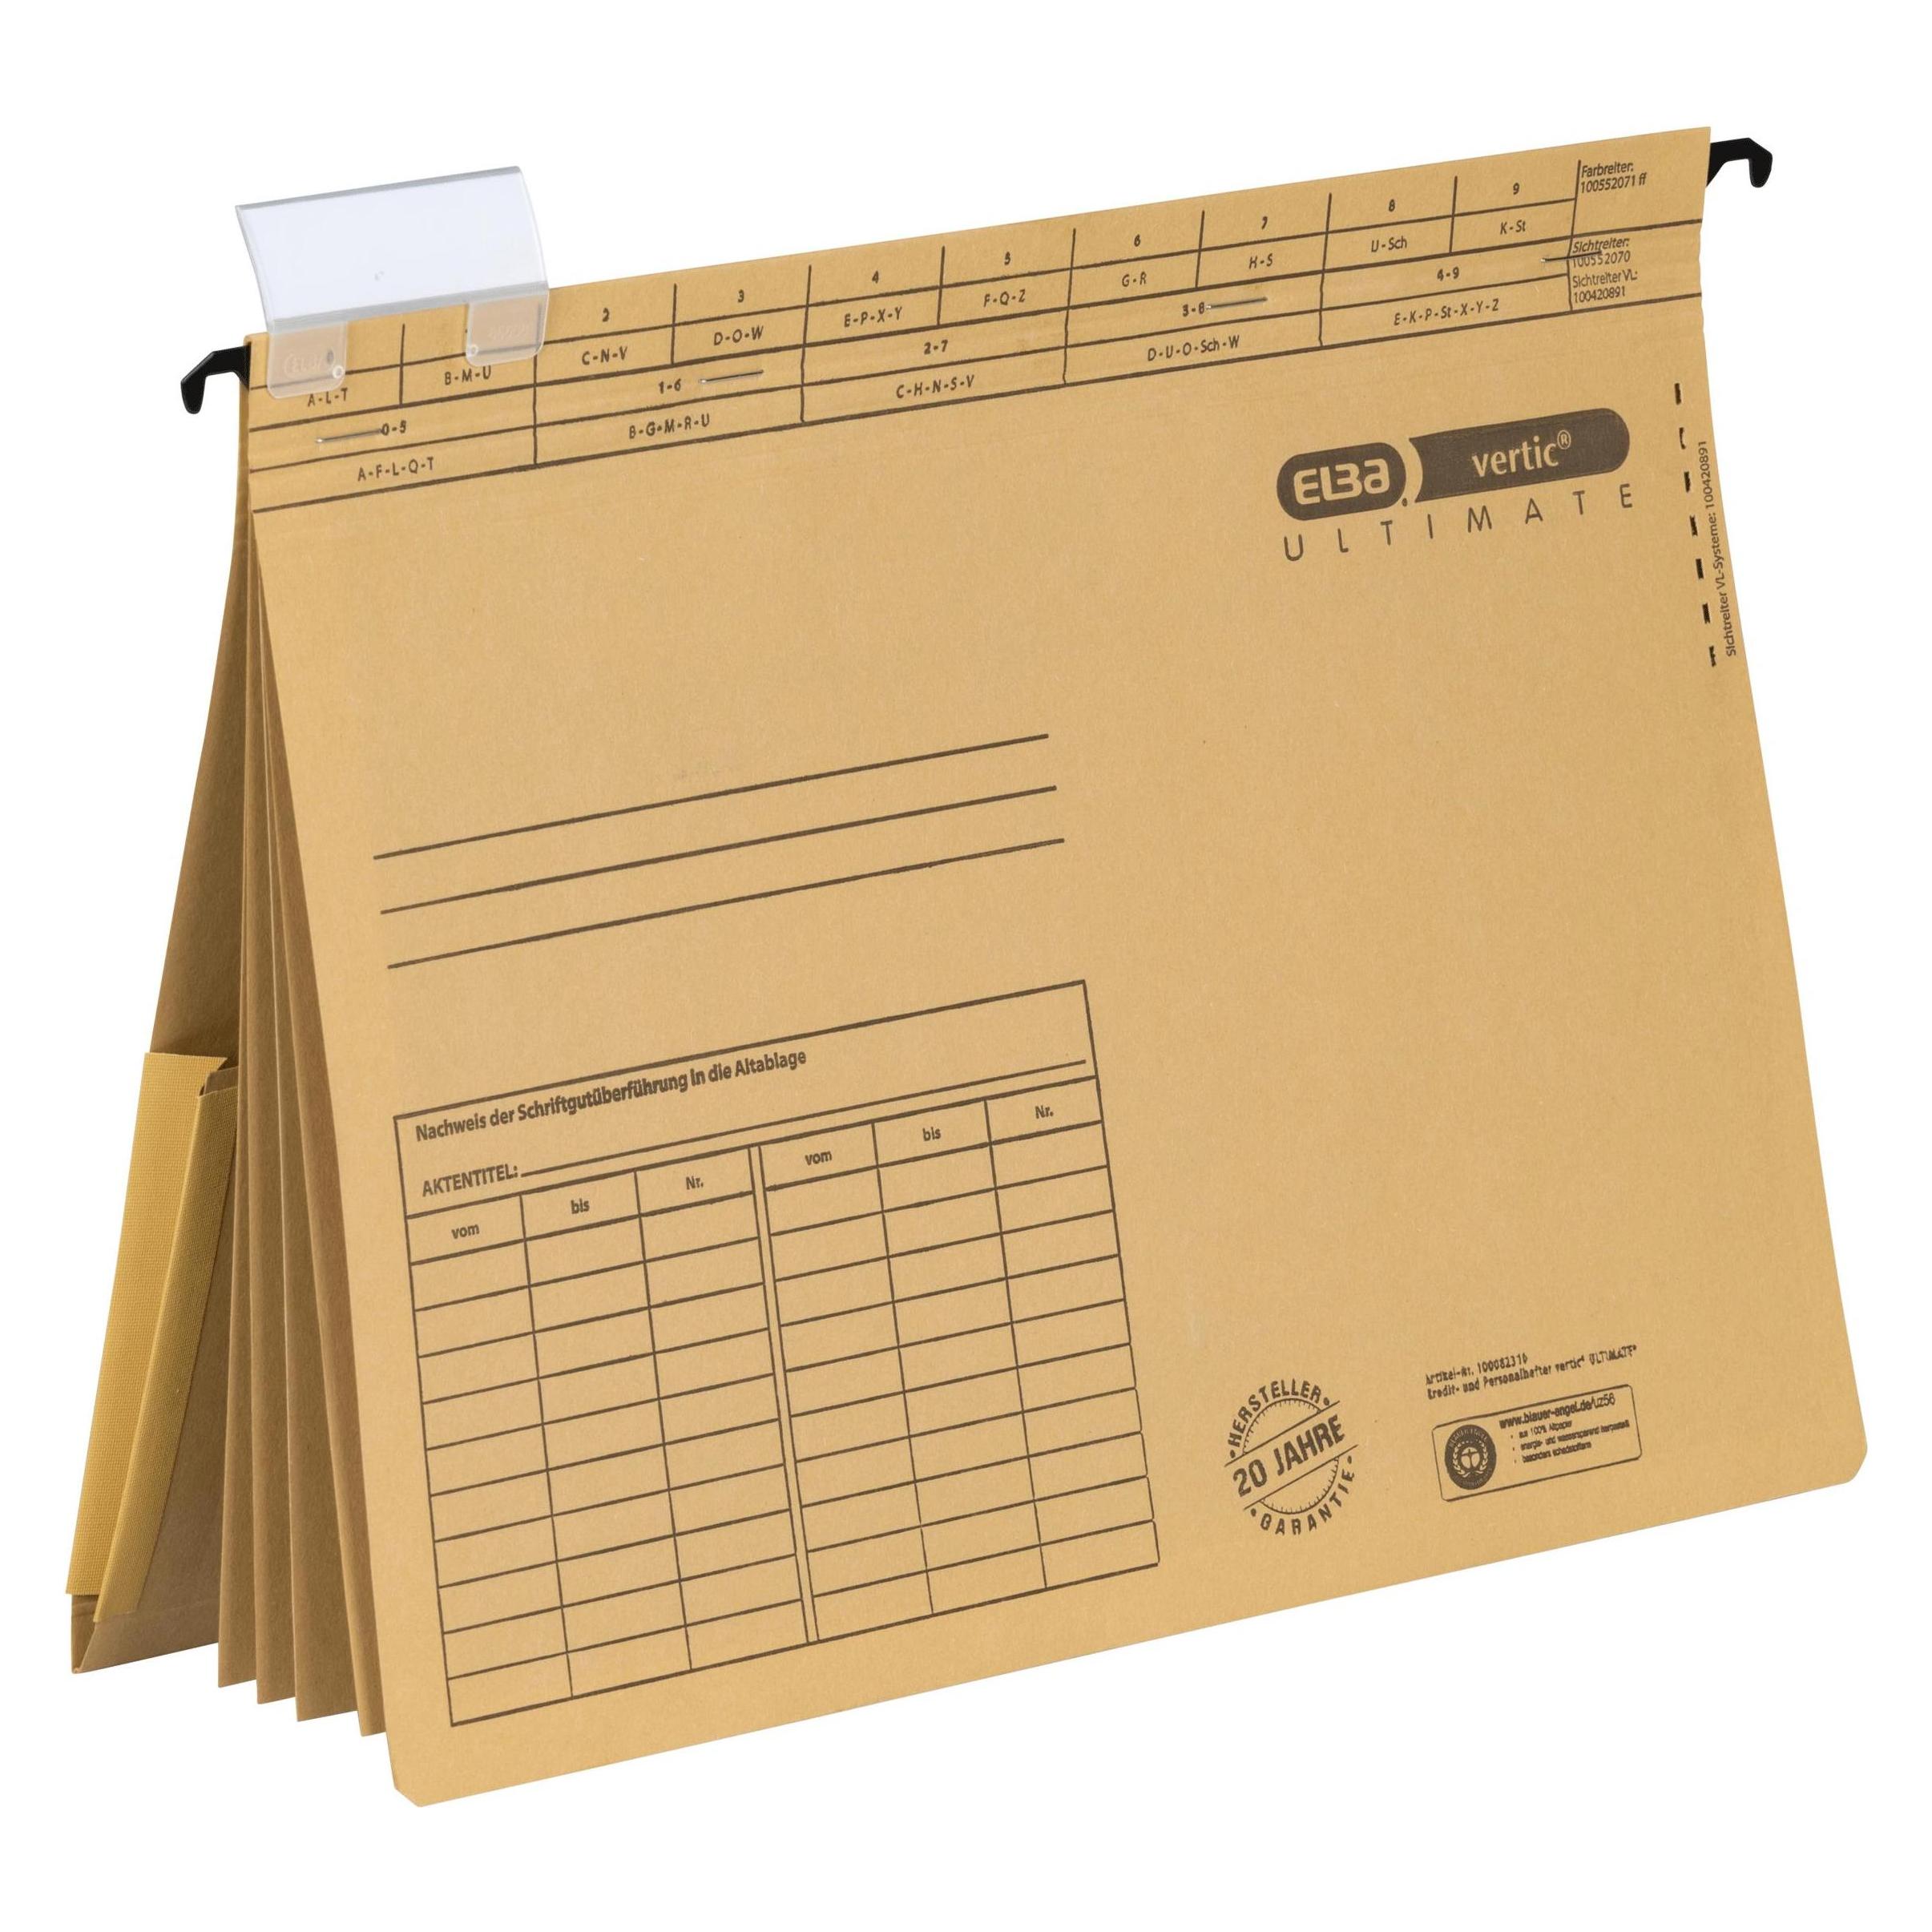
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investitionsrechnung für Immobilien, Fachbücher von Stefan KofnerDas Fachbuch "Investitionsrechnung für Immobilien" von Stefan Kofner bietet eine umfassende Analyse und methodische Unterstützung für die Entscheidungsfindung im Bereich Immobilieninvestitionen. Es behandelt die verschiedenen Faktoren, die die Rendite von Immobilien beeinflussen, wie Leerstand, Mieteinnahmen, Zinsen und Instandhaltungskosten. Die Leserinnen und Leser lernen, wie sie Cashflow-Modelle erstellen und analysieren, Kapitalwerte und interne Zinsfüsse berechnen sowie vollständige Finanzpläne aufstellen. Die 6. Auflage enthält aktualisierte Informationen zur Immobilienbesteuerung, mietrechtlichen Rahmenbedingungen und Fallstudien, die an die aktuellen Baupreise und Zinsen angepasst sind. Zudem werden Themen wie energetische Modernisierungen, Denkmalsanierungen und sozialer Wohnungsbau behandelt. Die digitale Ergänzung auf myBook+ ermöglicht den Zugriff auf zusätzliche Materialien und ein E-Book, das direkt im Browser gelesen werden kann.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Fremdkapitalquote?
Die Fremdkapitalquote wird berechnet, indem man das Fremdkapital eines Unternehmens durch die Gesamtkapital des Unternehmens teilt und das Ergebnis mit 100 multipliziert. Das Fremdkapital umfasst alle Schulden und Verbindlichkeiten, die das Unternehmen hat, wie z.B. Bankkredite, Anleihen oder Lieferantenkredite. Das Gesamtkapital setzt sich aus dem Eigenkapital und dem Fremdkapital zusammen und gibt an, wie das Unternehmen finanziert ist. Eine hohe Fremdkapitalquote deutet darauf hin, dass das Unternehmen einen hohen Anteil an Fremdkapital zur Finanzierung nutzt, während eine niedrige Fremdkapitalquote auf eine stärkere Eigenkapitalbasis hinweist. **
-
Wie hoch darf die Fremdkapitalquote sein?
Wie hoch die Fremdkapitalquote sein darf, hängt von verschiedenen Faktoren ab, wie z.B. der Branche, der Unternehmensgröße und der Risikobereitschaft des Unternehmens. Im Allgemeinen sollte die Fremdkapitalquote jedoch so gewählt werden, dass das Unternehmen in der Lage ist, seine Schulden zu bedienen und gleichzeitig genügend finanziellen Spielraum für Investitionen und unvorhergesehene Ausgaben zu haben. Eine zu hohe Fremdkapitalquote kann zu finanziellen Engpässen führen und die Bonität des Unternehmens beeinträchtigen. Es ist daher wichtig, eine ausgewogene Fremdkapitalstruktur zu wählen, die den individuellen Bedürfnissen und Risikoprofil des Unternehmens entspricht. **
-
Wie hoch sollte die Fremdkapitalquote sein?
Die optimale Fremdkapitalquote hängt von verschiedenen Faktoren ab, wie zum Beispiel der Branche, der Unternehmensgröße und der Risikobereitschaft. Im Allgemeinen wird empfohlen, dass die Fremdkapitalquote nicht zu hoch sein sollte, da ein zu hoher Verschuldungsgrad das Risiko für das Unternehmen erhöhen kann. Eine Faustregel besagt, dass die Fremdkapitalquote idealerweise unter 50% liegen sollte, um die finanzielle Stabilität des Unternehmens zu gewährleisten. Es ist jedoch wichtig, dass die Fremdkapitalquote individuell für jedes Unternehmen und dessen spezifische Situation festgelegt wird. **
-
Wie beeinflusst die Fremdkapitalquote die finanzielle Stabilität eines Unternehmens? Welche Risiken sind mit einer hohen Fremdkapitalquote verbunden?
Eine hohe Fremdkapitalquote kann die finanzielle Stabilität eines Unternehmens beeinträchtigen, da es zu einem höheren Verschuldungsgrad führt. Dies kann zu einem erhöhten Risiko von Zahlungsausfällen und Insolvenz führen. Darüber hinaus können hohe Zinszahlungen die Rentabilität des Unternehmens beeinträchtigen und die Handlungsfreiheit bei Investitionsentscheidungen einschränken. **
Ähnliche Suchbegriffe für Fremdkapitalquote
-
Privat Immobilien verkaufen, Fachbücher von Raimund, WurzelSo finden Sie den richtigen Preis. So bieten Sie Ihre Immobilie wirkungsvoll an. Was Interessenten fragen. Intelligent verhandeln und erfolgreich abschliessen. Banken und Immobilienverkauf. Der Notartermin als krönender Abschluss.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Einmaleins der Immobilien-Investition, Ratgeber von Michael PeterDas Einmaleins der Immobilien-Investition beschreibt, warum gut ausgewählte Wohnimmobilien so phänomenal lukrativ sind. Sie erfahren, wie auch Sie Ihren Wohlstand durch Anlageimmobilien oder eine selbst genutzte Wohnimmobilie mehren können. Die Immobilie stellt heutzutage den wichtigsten Baustein beim Aufbau von Wohlstand und persönlicher Unabhängigkeit dar. Die Rente ist nicht mehr sicher. Sparkonto, Lebensversicherung, Riester usw. liefern unterirdische Verzinsungen. Aktien sind riskantes Wettgeschäft für Wohlhabende. Und dann lauert auch noch die Inflation darauf, Ihr Geld zu entwerten. Auch Immobilien sind nicht frei von Nachteilen und Risiken. Doch unter den verfügbaren Alternativen sind sie die mit Abstand beste Wahl für den langfristigen Vermögensaufbau. Jeder kann lernen, klug in Immobilien zu investieren. Die Überlegungen und Abläufe sind im Übrigen dieselben, egal, ob es um den.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie beeinflusst die Fremdkapitalquote das Risiko und die Finanzstabilität eines Unternehmens?
Eine hohe Fremdkapitalquote erhöht das Risiko eines Unternehmens, da es mehr Schulden bedienen muss. Dies kann zu finanziellen Engpässen führen und die Insolvenzgefahr erhöhen. Eine niedrige Fremdkapitalquote kann hingegen die Finanzstabilität verbessern, da das Unternehmen weniger abhängig von externen Finanzierungsquellen ist. **
-
Wie wirkt sich eine hohe Fremdkapitalquote auf die finanzielle Stabilität und die Investitionsfähigkeit eines Unternehmens aus? Welche Faktoren sollten bei der Festlegung der optimalen Fremdkapitalquote berücksichtigt werden?
Eine hohe Fremdkapitalquote kann die finanzielle Stabilität eines Unternehmens gefährden, da hohe Zinszahlungen die Liquidität belasten können. Gleichzeitig kann sie die Investitionsfähigkeit erhöhen, da weniger Eigenkapital benötigt wird. Bei der Festlegung der optimalen Fremdkapitalquote sollten Faktoren wie die Risikobereitschaft des Unternehmens, die Branche, in der es tätig ist, und die aktuellen Zinssätze berücksichtigt werden. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.