Domain finanzierunghauskauf.de kaufen?
Wir ziehen mit dem Projekt
finanzierunghauskauf.de um.
Sind Sie am Kauf der Domain
finanzierunghauskauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierunghauskauf.de kaufen?
Was sind die Unterschiede in der Tilgungsdauer von Krediten in verschiedenen Finanzierungsbereichen wie Immobilien, Autokredite und persönliche Darlehen?
Die Tilgungsdauer von Immobilienkrediten ist in der Regel länger als die von Autokrediten und persönlichen Darlehen, da es sich um größere Kreditsummen handelt. Immobilienkredite können bis zu 30 Jahre oder länger dauern, während Autokredite oft zwischen 3 und 7 Jahren liegen und persönliche Darlehen oft zwischen 1 und 5 Jahren. Die Tilgungsdauer hängt auch von der Art des Kredits und den individuellen Vereinbarungen mit dem Kreditgeber ab. Insgesamt sind die Tilgungsdauern in verschiedenen Finanzierungsbereichen aufgrund der unterschiedlichen Kreditbeträge, Sicherheiten und Rückzahlungsbedingungen unterschiedlich. **
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **


Ähnliche Suchbegriffe für Finanzierungsbereichen
Top-Angebote
Produkte zum Begriff Finanzierungsbereichen:
-
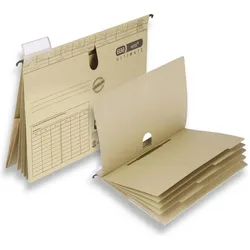
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investitionsrechnung für Immobilien, Fachbücher von Stefan KofnerDas Fachbuch "Investitionsrechnung für Immobilien" von Stefan Kofner bietet eine umfassende Analyse und methodische Unterstützung für die Entscheidungsfindung im Bereich Immobilieninvestitionen. Es behandelt die verschiedenen Faktoren, die die Rendite von Immobilien beeinflussen, wie Leerstand, Mieteinnahmen, Zinsen und Instandhaltungskosten. Die Leserinnen und Leser lernen, wie sie Cashflow-Modelle erstellen und analysieren, Kapitalwerte und interne Zinsfüsse berechnen sowie vollständige Finanzpläne aufstellen. Die 6. Auflage enthält aktualisierte Informationen zur Immobilienbesteuerung, mietrechtlichen Rahmenbedingungen und Fallstudien, die an die aktuellen Baupreise und Zinsen angepasst sind. Zudem werden Themen wie energetische Modernisierungen, Denkmalsanierungen und sozialer Wohnungsbau behandelt. Die digitale Ergänzung auf myBook+ ermöglicht den Zugriff auf zusätzliche Materialien und ein E-Book, das direkt im Browser gelesen werden kann.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede in der Tilgungsdauer von Krediten in verschiedenen Finanzierungsbereichen wie Immobilien, Autokredite und Studiendarlehen?
Die Tilgungsdauer von Immobilienkrediten ist in der Regel länger als die von Autokrediten und Studiendarlehen, da es sich um größere Darlehensbeträge handelt. Immobilienkredite können bis zu 30 Jahre oder länger dauern, während Autokredite oft in 3-7 Jahren zurückgezahlt werden. Studiendarlehen haben oft flexible Tilgungsoptionen und können je nach Programm und Darlehensbetrag zwischen 5 und 25 Jahren dauern. Die Tilgungsdauer hängt auch von der individuellen finanziellen Situation und den Konditionen des Darlehens ab. **
-
Wie funktioniert ein Zinsrechner und welche Faktoren beeinflussen die Berechnung von Zinsen in verschiedenen Finanzierungsbereichen wie Krediten, Anlagen und Hypotheken?
Ein Zinsrechner funktioniert, indem er den eingegebenen Zinssatz, die Laufzeit und den Kapitalbetrag verwendet, um die Zinsen zu berechnen, die über einen bestimmten Zeitraum anfallen. Die Faktoren, die die Berechnung von Zinsen in verschiedenen Finanzierungsbereichen beeinflussen, sind der Zinssatz, die Laufzeit, der Kapitalbetrag und eventuelle zusätzliche Gebühren oder Kosten. Bei Krediten kann die Bonität des Kreditnehmers und die Art des Kredits (z.B. Ratenkredit oder Revolving-Kredit) die Zinsen beeinflussen. Bei Anlagen können die Art des Investments, das Risiko und die Marktentwicklung die Zinsen beeinflussen. Bei Hypotheken können die Höhe des Eigenkapitals, die Laufzeit und der Zinss **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie beeinflusst die Bonität eines Kreditnehmers seine Fähigkeit, ein Darlehen von einer Bank zu erhalten, und welche Auswirkungen hat sie auf die Zinssätze und Kreditbedingungen in verschiedenen Finanzierungsbereichen wie Hypotheken, Autokredite und Unternehmenskredite?
Die Bonität eines Kreditnehmers hat einen direkten Einfluss auf seine Fähigkeit, ein Darlehen von einer Bank zu erhalten. Eine gute Bonität erhöht die Wahrscheinlichkeit, dass ein Kredit genehmigt wird, während eine schlechte Bonität die Chancen verringert. Darüber hinaus wirkt sich die Bonität auch auf die Zinssätze aus, die ein Kreditnehmer erhalten kann. Kreditnehmer mit guter Bonität erhalten in der Regel niedrigere Zinssätze, während Kreditnehmer mit schlechter Bonität höhere Zinssätze zahlen müssen. In verschiedenen Finanzierungsbereichen wie Hypotheken, Autokrediten und Unternehmenskrediten können Kreditnehmer mit guter Bonität bessere Kreditbedingungen erhalten, wie z.B. niedrigere Anzahlungen, längere Laufzeiten und flexiblere Rück **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie werden sie in verschiedenen Finanzierungsbereichen wie Immobilien, Unternehmenskredite und persönliche Kredite eingesetzt?
Kreditsicherheiten können in Form von Immobilien, Fahrzeugen, Wertpapieren oder anderen Vermögenswerten bereitgestellt werden, um die Rückzahlung eines Kredits abzusichern. Im Immobilienbereich werden häufig Grundstücke oder Gebäude als Sicherheiten verwendet, während im Unternehmenskreditbereich Anlagen, Maschinen oder Forderungen als Sicherheiten dienen können. Im persönlichen Kreditbereich können Wertgegenstände wie Schmuck oder Fahrzeuge als Sicherheiten eingesetzt werden. Die Art der Kreditsicherheit hängt von der Art des Kredits und den individuellen Umständen des Kreditnehmers ab. **
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Top-Angebote
Produkte zum Begriff Finanzierungsbereichen:
-
Vermögensaufbau mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien kaufen, vermieten und mit Cashflow, Tilgung und Wertsteigerung VermögenVermögensaufbau Mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien Kaufen, Vermieten Und Mit Cashflow, Tilgung Und Wertsteigerung Vermögen Aufbauen - Inkl. Checklisten, Stresstests Uvm. Von Clemens Zielinski, Onix Media, 978-3-7576-5894-6,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede in der Tilgungsdauer von Krediten in verschiedenen Finanzierungsbereichen wie Immobilien, Autokredite und persönliche Darlehen?
Die Tilgungsdauer von Immobilienkrediten ist in der Regel länger als die von Autokrediten und persönlichen Darlehen, da es sich um größere Kreditsummen handelt. Immobilienkredite können bis zu 30 Jahre oder länger dauern, während Autokredite oft zwischen 3 und 7 Jahren liegen und persönliche Darlehen oft zwischen 1 und 5 Jahren. Die Tilgungsdauer hängt auch von der Art des Kredits und den individuellen Vereinbarungen mit dem Kreditgeber ab. Insgesamt sind die Tilgungsdauern in verschiedenen Finanzierungsbereichen aufgrund der unterschiedlichen Kreditbeträge, Sicherheiten und Rückzahlungsbedingungen unterschiedlich. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Was sind die Unterschiede in der Tilgungsdauer von Krediten in verschiedenen Finanzierungsbereichen wie Immobilien, Autokredite und Studiendarlehen?
Die Tilgungsdauer von Immobilienkrediten ist in der Regel länger als die von Autokrediten und Studiendarlehen, da es sich um größere Darlehensbeträge handelt. Immobilienkredite können bis zu 30 Jahre oder länger dauern, während Autokredite oft in 3-7 Jahren zurückgezahlt werden. Studiendarlehen haben oft flexible Tilgungsoptionen und können je nach Programm und Darlehensbetrag zwischen 5 und 25 Jahren dauern. Die Tilgungsdauer hängt auch von der individuellen finanziellen Situation und den Konditionen des Darlehens ab. **
-
Wie funktioniert ein Zinsrechner und welche Faktoren beeinflussen die Berechnung von Zinsen in verschiedenen Finanzierungsbereichen wie Krediten, Anlagen und Hypotheken?
Ein Zinsrechner funktioniert, indem er den eingegebenen Zinssatz, die Laufzeit und den Kapitalbetrag verwendet, um die Zinsen zu berechnen, die über einen bestimmten Zeitraum anfallen. Die Faktoren, die die Berechnung von Zinsen in verschiedenen Finanzierungsbereichen beeinflussen, sind der Zinssatz, die Laufzeit, der Kapitalbetrag und eventuelle zusätzliche Gebühren oder Kosten. Bei Krediten kann die Bonität des Kreditnehmers und die Art des Kredits (z.B. Ratenkredit oder Revolving-Kredit) die Zinsen beeinflussen. Bei Anlagen können die Art des Investments, das Risiko und die Marktentwicklung die Zinsen beeinflussen. Bei Hypotheken können die Höhe des Eigenkapitals, die Laufzeit und der Zinss **
Ähnliche Suchbegriffe für Finanzierungsbereichen
-
Investitionsrechnung für Immobilien, Fachbücher von Stefan KofnerDas Fachbuch "Investitionsrechnung für Immobilien" von Stefan Kofner bietet eine umfassende Analyse und methodische Unterstützung für die Entscheidungsfindung im Bereich Immobilieninvestitionen. Es behandelt die verschiedenen Faktoren, die die Rendite von Immobilien beeinflussen, wie Leerstand, Mieteinnahmen, Zinsen und Instandhaltungskosten. Die Leserinnen und Leser lernen, wie sie Cashflow-Modelle erstellen und analysieren, Kapitalwerte und interne Zinsfüsse berechnen sowie vollständige Finanzpläne aufstellen. Die 6. Auflage enthält aktualisierte Informationen zur Immobilienbesteuerung, mietrechtlichen Rahmenbedingungen und Fallstudien, die an die aktuellen Baupreise und Zinsen angepasst sind. Zudem werden Themen wie energetische Modernisierungen, Denkmalsanierungen und sozialer Wohnungsbau behandelt. Die digitale Ergänzung auf myBook+ ermöglicht den Zugriff auf zusätzliche Materialien und ein E-Book, das direkt im Browser gelesen werden kann.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Privat Immobilien verkaufen, Fachbücher von Raimund, WurzelSo finden Sie den richtigen Preis. So bieten Sie Ihre Immobilie wirkungsvoll an. Was Interessenten fragen. Intelligent verhandeln und erfolgreich abschliessen. Banken und Immobilienverkauf. Der Notartermin als krönender Abschluss.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elba, Mappe, ULTIMATE KREDIT/PERS.5ST. (10808 NEU: 100570036) (A4, 5x)Vier Fächer für Geschäftsdokumente auf vier Registerkarten. Elastische Tasche auf dem hinteren Cover für lose Blätter. Daumenloch erleichtert das Umblättern. Inklusive Klick-Labelhalter mit Organisationsdruck für eine bessere Übersicht. Robustes 240 g/m2 starkes Kraftpapier, verstärkt mit Baumwollfasern. Starker Aufhängeschienen mit pulverbeschichteten Enden sorgt für zusätzliche Stabilität: kein Herausfallen aus der Aufhängung und kein Verbiegen der Schiene. Grösse: 318 x 9 x 248 mm (BxTxH). Farbe: naturbraun. 20 Jahre Garantie.28,83 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie beeinflusst die Bonität eines Kreditnehmers seine Fähigkeit, ein Darlehen von einer Bank zu erhalten, und welche Auswirkungen hat sie auf die Zinssätze und Kreditbedingungen in verschiedenen Finanzierungsbereichen wie Hypotheken, Autokredite und Unternehmenskredite?
Die Bonität eines Kreditnehmers hat einen direkten Einfluss auf seine Fähigkeit, ein Darlehen von einer Bank zu erhalten. Eine gute Bonität erhöht die Wahrscheinlichkeit, dass ein Kredit genehmigt wird, während eine schlechte Bonität die Chancen verringert. Darüber hinaus wirkt sich die Bonität auch auf die Zinssätze aus, die ein Kreditnehmer erhalten kann. Kreditnehmer mit guter Bonität erhalten in der Regel niedrigere Zinssätze, während Kreditnehmer mit schlechter Bonität höhere Zinssätze zahlen müssen. In verschiedenen Finanzierungsbereichen wie Hypotheken, Autokrediten und Unternehmenskrediten können Kreditnehmer mit guter Bonität bessere Kreditbedingungen erhalten, wie z.B. niedrigere Anzahlungen, längere Laufzeiten und flexiblere Rück **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie werden sie in verschiedenen Finanzierungsbereichen wie Immobilien, Unternehmenskredite und persönliche Kredite eingesetzt?
Kreditsicherheiten können in Form von Immobilien, Fahrzeugen, Wertpapieren oder anderen Vermögenswerten bereitgestellt werden, um die Rückzahlung eines Kredits abzusichern. Im Immobilienbereich werden häufig Grundstücke oder Gebäude als Sicherheiten verwendet, während im Unternehmenskreditbereich Anlagen, Maschinen oder Forderungen als Sicherheiten dienen können. Im persönlichen Kreditbereich können Wertgegenstände wie Schmuck oder Fahrzeuge als Sicherheiten eingesetzt werden. Die Art der Kreditsicherheit hängt von der Art des Kredits und den individuellen Umständen des Kreditnehmers ab. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.