Domain finanzierunghauskauf.de kaufen?
Wir ziehen mit dem Projekt
finanzierunghauskauf.de um.
Sind Sie am Kauf der Domain
finanzierunghauskauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierunghauskauf.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **


Ähnliche Suchbegriffe für Stabile
Top-Angebote
Produkte zum Begriff Stabile:
-
Vermögensaufbau mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien kaufen, vermieten und mit Cashflow, Tilgung und Wertsteigerung VermögenVermögensaufbau Mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien Kaufen, Vermieten Und Mit Cashflow, Tilgung Und Wertsteigerung Vermögen Aufbauen - Inkl. Checklisten, Stresstests Uvm. Von Clemens Zielinski, Onix Media, 978-3-7576-5894-6,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmidt, Götz: Organisation gestalten - Stabile und dynamische UnternehmensstrukturenOrganisation gestalten - Stabile und dynamische Unternehmensstrukturen , Dieses Werk basiert auf dem Buch Organisation - Aufbauorganisatorische Strukturen. Die vorliegende 6. Auflage trägt nicht nur einen neuen Titel - das Werk wurde völlig neu bearbeitet und um weitere Kapitel ergänzt. Unverändert ist jedoch das Anliegen, hinter formale Strukturen und Stellenbeschreibungen zu blicken - Organisatoren und Organisationsentwicklern konkrete Hilfen für ihre professionelle Organisations- und Projektarbeit zu bieten. Seit jeher spiegelten sich in der Aufbauorganisation die Machtstrukturen eines Unternehmens oder einer Institution wider. Organigramme sind das Spiegelbild solcher Systeme. Sie machen die Leitungsstrukturen sichtbar - mehr jedoch nicht. Dieses Werk blickt hinter die Kulissen. Denn ob eine Organisation erfolgreich und für die Zukunft gewappnet ist, lässt sich nicht allein an der dokumentierten Struktur ablesen. Dauerhaft festgeschriebene Strukturen werden immer häufiger durch Regelungen ersetzt, die den Mitarbeitern relativ große Freiräume lassen, um flexibel und angemessen mit neuen, unvorhersehbaren Anforderungen umzugehen. In der sogenannten Agilen Organisation wird bewusst darauf verzichtet, die zu bewältigenden Aufgaben in feste Strukturen zu pressen. Diese hierarchiearmen Konzepte wurden ganz neu aufgenommen und auch in ihrer aktuell viel diskutierten holokratischen Form behandelt. Daraus könnte man schließen, dass die Aufbauorganisation damit an Stellenwert verliert. Das Gegenteil ist jedoch der Fall, denn es gibt kein Unternehmen ohne Organisation. Auch in Zukunft wird es betriebliche Bereiche geben, in denen die Aufgaben bis ins Einzelne vorgeschrieben sind, beispielsweise, weil rechtliche Vorschriften dies erfordern. Bewährte Formen der Primärorganisation, ebenso wie die hier behandelte Stellenorganisation finden sich nach wie vor in den meisten Unternehmen unterschiedlichster Größen und Branchen. Die projektorientierte Sekundärorganisation bietet in solchen Fällen eine sinnvolle Ergänzung des Leitungssystems, um Unternehmen aktiv entwickeln zu können. Und auch eine rollenbasierte, agile Organisation kann auf formale Strukturen nicht verzichten. Als Exkurs ist das Kapitel "Personalbemessung" ebenfalls neu aufgenommen worden und sehr praxisnah dargestellt. Hier steht die Ermittlung des aktuellen und zukünftigen Bedarfs an personellen Kapazitäten im Mittelpunkt, um die geplanten Aktivitäten effizient und effektiv durchführen zu können. In allen Kapiteln werden Arbeitshilfen für all diejenigen bereitgestellt, die aufbauorganisatorische Lösungen planen und umsetzen. Die Grundstruktur des Werkes folgt einem Modell, das jedes einzelne Kapitel in den Gesamtzusammenhang einbettet. Die Organisationsformen werden leicht verständlich und anwendungsorientiert dargestellt. Viele Beispiele und Grafiken fördern das Verständnis und die Umsetzung in der Praxis. So werden Modelle und Formen vorgestellt und auf ihre Stärken und Schwächen unter Berücksichtigung des situativen Kontexts untersucht. Hilfen für die praktische Gestaltung stehen damit im Vordergrund. Die 6. Auflage wurde erstmals von einem Autorenduo verfasst. Der erfahrene Praktiker, Trainer und Hochschullehrer Götz Schmidt hat die Stärken des Werkes bewahrt und ausgebaut. Christian Konz, erfahrener Organisator und Agiler Coach brachte organisatorische Ideen und Ansätze ein, die eine wertvolle Bereicherung darstellen. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 6., völlig überarbeitete Auflage von: "Organisation - Aufbauorganisatorische Strukturen", Erscheinungsjahr: 20190311, Produktform: Kartoniert, Titel der Reihe: Schriftenreihe ibo#5#~Schriftenreihe Organisation##, Autoren: Schmidt, Götz~Konz, Christian, Edition: REV, Auflage: 19006, Auflage/Ausgabe: 6., völlig überarbeitete Auflage von: "Organisation - Aufbauorganisatorische Strukturen", Seitenzahl/Blattzahl: 408, Keyword: Hierarchiearme Agile Organisationsformen; Leitungssysteme; Managementsysteme; Organigramme; Personalbemessung; Rollenbildung; Stellenbildung; Strukturorganisation, Fachschema: Betrieb / Betriebsorganisation~Betriebsorganisation~Organisation / Betriebsorganisation~Führung / Unternehmensführung~Unternehmensführung~Führung / Mitarbeiterführung~Mitarbeiterführung~Entrepreneurship, Fachkategorie: Unternehmensführung~Management: Führung und Motivation, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt Dr. Goetz, Verlag: Schmidt Dr. Goetz, Verlag: Schmidt, Gtz, Dr., Länge: 238, Breite: 170, Höhe: 27, Gewicht: 765, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783921313794 9783921313633, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cajon stabile Spaghettizange<p>Die <strong>Cajon stabile Spaghettizange</strong> von Zack ist ein vielseitiges und praktisches Küchenutensil, das nicht nur zum Portionieren von Spaghetti, sondern auch als Servier- und Salatzange verwendet werden kann. Mit einer stabilen Ausführung und einer Länge von 24,5 cm ist sie ideal für den täglichen Gebrauch in der Küche.</p> <p>Die Zange ist so konzipiert, dass sie einhändig bedient werden kann, was die Handhabung besonders einfach und komfortabel macht. Die gewölbten Zangenarme sorgen für einen sicheren Griff, selbst bei rutschigen oder empfindlichen Lebensmitteln, und gewährleisten so präzises Portionieren und Servieren.</p> <p>Hergestellt aus hochwertigem 18/10 Edelstahl mit einer matt gebürsteten Oberfläche, ist die Cajon Spaghettizange nicht nur robust, sondern auch pflegeleicht und hygienisch. Mit einem Gewicht von 147 Gramm und einer Höhe von 5 cm liegt sie gut in ...21,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **

Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Stabile:
-
Immobilien als solide Grundlage für eine stabile Kapitalveranlagung: Vorteile von Anlegerwohnungen im nationalen und internationalen Kontext,Immobilien Als Solide Grundlage Für Eine Stabile Kapitalveranlagung: Vorteile Von Anlegerwohnungen Im Nationalen Und Internationalen Kontext, Taschenbuch Von Thomas Florjancic, Diplomica Verlag Gmbh, 978-3-8428-8558-5, Seitenanzahl: 12439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Folgen der Tilgung der gesicherten Forderung bei Hypothek und Grundschuld, Taschenbuch von Niklas Schoch, GRIN, 978-3-668-31632-4Die Folgen Der Tilgung Der Gesicherten Forderung Bei Hypothek Und Grundschuld, Taschenbuch Von Niklas Schoch, Grin, 978-3-668-31632-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensaufbau mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien kaufen, vermieten und mit Cashflow, Tilgung und Wertsteigerung VermögenVermögensaufbau Mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien Kaufen, Vermieten Und Mit Cashflow, Tilgung Und Wertsteigerung Vermögen Aufbauen - Inkl. Checklisten, Stresstests Uvm. Von Clemens Zielinski, Onix Media, 978-3-7576-5894-6,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmidt, Götz: Organisation gestalten - Stabile und dynamische UnternehmensstrukturenOrganisation gestalten - Stabile und dynamische Unternehmensstrukturen , Dieses Werk basiert auf dem Buch Organisation - Aufbauorganisatorische Strukturen. Die vorliegende 6. Auflage trägt nicht nur einen neuen Titel - das Werk wurde völlig neu bearbeitet und um weitere Kapitel ergänzt. Unverändert ist jedoch das Anliegen, hinter formale Strukturen und Stellenbeschreibungen zu blicken - Organisatoren und Organisationsentwicklern konkrete Hilfen für ihre professionelle Organisations- und Projektarbeit zu bieten. Seit jeher spiegelten sich in der Aufbauorganisation die Machtstrukturen eines Unternehmens oder einer Institution wider. Organigramme sind das Spiegelbild solcher Systeme. Sie machen die Leitungsstrukturen sichtbar - mehr jedoch nicht. Dieses Werk blickt hinter die Kulissen. Denn ob eine Organisation erfolgreich und für die Zukunft gewappnet ist, lässt sich nicht allein an der dokumentierten Struktur ablesen. Dauerhaft festgeschriebene Strukturen werden immer häufiger durch Regelungen ersetzt, die den Mitarbeitern relativ große Freiräume lassen, um flexibel und angemessen mit neuen, unvorhersehbaren Anforderungen umzugehen. In der sogenannten Agilen Organisation wird bewusst darauf verzichtet, die zu bewältigenden Aufgaben in feste Strukturen zu pressen. Diese hierarchiearmen Konzepte wurden ganz neu aufgenommen und auch in ihrer aktuell viel diskutierten holokratischen Form behandelt. Daraus könnte man schließen, dass die Aufbauorganisation damit an Stellenwert verliert. Das Gegenteil ist jedoch der Fall, denn es gibt kein Unternehmen ohne Organisation. Auch in Zukunft wird es betriebliche Bereiche geben, in denen die Aufgaben bis ins Einzelne vorgeschrieben sind, beispielsweise, weil rechtliche Vorschriften dies erfordern. Bewährte Formen der Primärorganisation, ebenso wie die hier behandelte Stellenorganisation finden sich nach wie vor in den meisten Unternehmen unterschiedlichster Größen und Branchen. Die projektorientierte Sekundärorganisation bietet in solchen Fällen eine sinnvolle Ergänzung des Leitungssystems, um Unternehmen aktiv entwickeln zu können. Und auch eine rollenbasierte, agile Organisation kann auf formale Strukturen nicht verzichten. Als Exkurs ist das Kapitel "Personalbemessung" ebenfalls neu aufgenommen worden und sehr praxisnah dargestellt. Hier steht die Ermittlung des aktuellen und zukünftigen Bedarfs an personellen Kapazitäten im Mittelpunkt, um die geplanten Aktivitäten effizient und effektiv durchführen zu können. In allen Kapiteln werden Arbeitshilfen für all diejenigen bereitgestellt, die aufbauorganisatorische Lösungen planen und umsetzen. Die Grundstruktur des Werkes folgt einem Modell, das jedes einzelne Kapitel in den Gesamtzusammenhang einbettet. Die Organisationsformen werden leicht verständlich und anwendungsorientiert dargestellt. Viele Beispiele und Grafiken fördern das Verständnis und die Umsetzung in der Praxis. So werden Modelle und Formen vorgestellt und auf ihre Stärken und Schwächen unter Berücksichtigung des situativen Kontexts untersucht. Hilfen für die praktische Gestaltung stehen damit im Vordergrund. Die 6. Auflage wurde erstmals von einem Autorenduo verfasst. Der erfahrene Praktiker, Trainer und Hochschullehrer Götz Schmidt hat die Stärken des Werkes bewahrt und ausgebaut. Christian Konz, erfahrener Organisator und Agiler Coach brachte organisatorische Ideen und Ansätze ein, die eine wertvolle Bereicherung darstellen. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 6., völlig überarbeitete Auflage von: "Organisation - Aufbauorganisatorische Strukturen", Erscheinungsjahr: 20190311, Produktform: Kartoniert, Titel der Reihe: Schriftenreihe ibo#5#~Schriftenreihe Organisation##, Autoren: Schmidt, Götz~Konz, Christian, Edition: REV, Auflage: 19006, Auflage/Ausgabe: 6., völlig überarbeitete Auflage von: "Organisation - Aufbauorganisatorische Strukturen", Seitenzahl/Blattzahl: 408, Keyword: Hierarchiearme Agile Organisationsformen; Leitungssysteme; Managementsysteme; Organigramme; Personalbemessung; Rollenbildung; Stellenbildung; Strukturorganisation, Fachschema: Betrieb / Betriebsorganisation~Betriebsorganisation~Organisation / Betriebsorganisation~Führung / Unternehmensführung~Unternehmensführung~Führung / Mitarbeiterführung~Mitarbeiterführung~Entrepreneurship, Fachkategorie: Unternehmensführung~Management: Führung und Motivation, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt Dr. Goetz, Verlag: Schmidt Dr. Goetz, Verlag: Schmidt, Gtz, Dr., Länge: 238, Breite: 170, Höhe: 27, Gewicht: 765, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783921313794 9783921313633, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Stabile
-
Cajon stabile Spaghettizange<p>Die <strong>Cajon stabile Spaghettizange</strong> von Zack ist ein vielseitiges und praktisches Küchenutensil, das nicht nur zum Portionieren von Spaghetti, sondern auch als Servier- und Salatzange verwendet werden kann. Mit einer stabilen Ausführung und einer Länge von 24,5 cm ist sie ideal für den täglichen Gebrauch in der Küche.</p> <p>Die Zange ist so konzipiert, dass sie einhändig bedient werden kann, was die Handhabung besonders einfach und komfortabel macht. Die gewölbten Zangenarme sorgen für einen sicheren Griff, selbst bei rutschigen oder empfindlichen Lebensmitteln, und gewährleisten so präzises Portionieren und Servieren.</p> <p>Hergestellt aus hochwertigem 18/10 Edelstahl mit einer matt gebürsteten Oberfläche, ist die Cajon Spaghettizange nicht nur robust, sondern auch pflegeleicht und hygienisch. Mit einem Gewicht von 147 Gramm und einer Höhe von 5 cm liegt sie gut in ...21,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Erste Verordnung über die Erhöhung der Zinsen für Darlehen a, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-3013-1Erste Verordnung Über Die Erhöhung Der Zinsen Für Darlehen A, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-3013-1, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
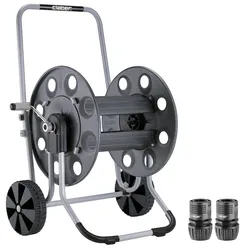
Schlauchwagen GEMINI, stabile Stahlausführung• SilentLager für extra leichtgängiges Aufrollen • Bügel und Standfuß aus Aluminium • Trommel in stabiler Stahlausführung epoxitharzbeschichtet • Werkzeuglose Montage • Eingang/Ausgang: Stecker für Schellkupplung • Fassungsvermögen: - DN 15 (1/2") - 13 mm Schlauch 130 m - DN 20 (3/4") - 19 mm Schlauch 60 m • Mit 2 x Schlauchkupplung133,27 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.