Domain finanzierunghauskauf.de kaufen?
Wir ziehen mit dem Projekt
finanzierunghauskauf.de um.
Sind Sie am Kauf der Domain
finanzierunghauskauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierunghauskauf.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Ruhestand---Die-Kunst
Top-Angebote
Produkte zum Begriff Ruhestand---Die-Kunst:
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Warum wurde die Ratenzahlung trotz positiver Bonität abgelehnt?
Es gibt verschiedene Gründe, warum eine Ratenzahlung trotz positiver Bonität abgelehnt werden kann. Möglicherweise hat der Kunde bereits zu viele laufende Kredite oder Schulden, was das Risiko für den Kreditgeber erhöht. Es könnte auch sein, dass der Kunde nicht über ausreichendes Einkommen verfügt, um die Ratenzahlungen zu leisten. Eine andere Möglichkeit ist, dass der Kreditgeber interne Richtlinien hat, die bestimmte Kriterien erfüllt werden müssen, um eine Ratenzahlung zu genehmigen. **
Top-Angebote
Produkte zum Begriff Ruhestand---Die-Kunst:
-
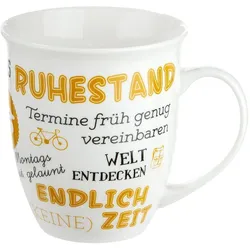
Tasse RuhestandDiese Tasse ist eine lustige Geschenkidee für den Ruhestand, die durch die lustigen Sprüche bestimmt für ein Lächeln im Gesicht sorgt. Höhe: 11cmBreite: 14cmFüllmenge: 400mlMaterial: Porzellan ""Ruhestand - Zeit für die schönen Dinge - voll im Stress - lange schlafen - endlich nörgeln - Termine früh genug vereinbaren - innere Werte zählen: Zuckerwerte, Blutwerte, Leberwerte - ...""12,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Ähnliche Suchbegriffe für Ruhestand---Die-Kunst
-
Buch "Die Kunst des Zeichnens für Kinder"Die umfassende Zeichenschule Die Kunst des Zeichnens für Kinder erklärt kindgerecht die wichtigsten Grundlagen zum Zeichnen. Große Schrittbilder zum einfachen Nachzeichnen von Tieren und Menschen erleichtern den Einstieg. Übungsseiten zum Download sorgen für extra viel Zeichenspaß. Buch mit 144 Seiten. Größe: 21,5 x 28,5 cm.Verlag: Frechverlag, Autor: Geko Keck16,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kein RuhestandKein Ruhestand , Frauen sind im Alter oft von Armut bedroht, besonders in Städten mit hohen Mieten. Wie kommen sie mit wenig Geld zurecht? Welche Strategien entwickeln sie, um dennoch am sozialen und kulturellen Leben teilzuhaben? Davon erzählen Frauen aus unterschiedlichen sozialen Milieus, und die Analyse dieser Berichte macht deutlich, wie dringend notwendig eine politische und gesellschaftliche Veränderung unserer eingespielten Sozialsysteme ist. Die 85-jährige Hausmeisterin Maiana D. lebt von 222 Euro Rente, zuzüglich Grundsicherung. 600 Euro Rente hat die ehemalige Lagerarbeiterin Jovana F., die sie mit Zeitungsverkauf aufbessert. Auch Walburga K., Verlagsangestellte, muss zu ihrer Rente von 1170 Euro noch dazu verdienen. Fünzig Frauen zwischen 63 und 85 Jahren aus unterschiedlichen sozialen Milieus wurden für das DFG-Forschungsprojekt unter der Leitung von Prof. Irene Götz interviewt. Aus dieser exemplarischen Bestandsaufnahme wird deutlich, welche Ursachen zur Altersarmut besonders von Frauen führen und wie Frauen damit umgehen, lebenspraktisch und emotional. Auch wenn Frauen ihren Ruhestand wohl verdient haben, reichen die bescheidenen Renten kaum zum Nötigsten. Zum Glück haben sie, als Kriegs- und Nachkriegskinder, noch gelernt, zu sparen und mit dem Mangel zu wirtschaften. Armut im Alter muss auch nicht den Verlust von Lebensqualität bedeuten: Frauen sind erfinderisch, sozial kompetent und oft auch gut vernetzt und, Autonomie steht für sie bis zum Schluss ganz oben. Ein Buch, das die politischen, gesellschaftlichen und persönlichen Verhältnisse in den Blick nimmt, das erzählt und analysiert und in einem Anhang notwendige Informationen bietet, wo Frauen Unterstützung kriegen, die sie so dringend benötigen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20190306, Produktform: Kartoniert, Redaktion: Götz, Irene, Seitenzahl/Blattzahl: 317, Keyword: Alter; Altersarmut; Analyse; Armut; Frauen; Geld; Gesellschaft; Interviews; Irene Götz; Mangel; Politik; Rente; Ruhestand; Sparen; Unterstützung, Fachschema: Arbeitslosigkeit~Armut~Ethik / Sozialethik~Sozialethik~Alter / Lebensführung~Prekariat, Fachkategorie: Ethische Themen und Debatten, Interesse Alter: für Frauen und/oder Mädchen~Relating to late adulthood / old age, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Armut und Arbeitslosigkeit, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, A, Länge: 211, Breite: 134, Höhe: 32, Gewicht: 444, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783956143106, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 186280320,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Warum wurde die Ratenzahlung trotz positiver Bonität abgelehnt?
Es gibt verschiedene Gründe, warum eine Ratenzahlung trotz positiver Bonität abgelehnt werden kann. Möglicherweise hat der Kunde bereits zu viele laufende Kredite oder Schulden, was das Risiko für den Kreditgeber erhöht. Es könnte auch sein, dass der Kunde nicht über ausreichendes Einkommen verfügt, um die Ratenzahlungen zu leisten. Eine andere Möglichkeit ist, dass der Kreditgeber interne Richtlinien hat, die bestimmte Kriterien erfüllt werden müssen, um eine Ratenzahlung zu genehmigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.