Domain finanzierunghauskauf.de kaufen?
Wir ziehen mit dem Projekt
finanzierunghauskauf.de um.
Sind Sie am Kauf der Domain
finanzierunghauskauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierunghauskauf.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **

Ähnliche Suchbegriffe für Regensicher
Top-Angebote
Produkte zum Begriff Regensicher:
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **

Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Regensicher:
-
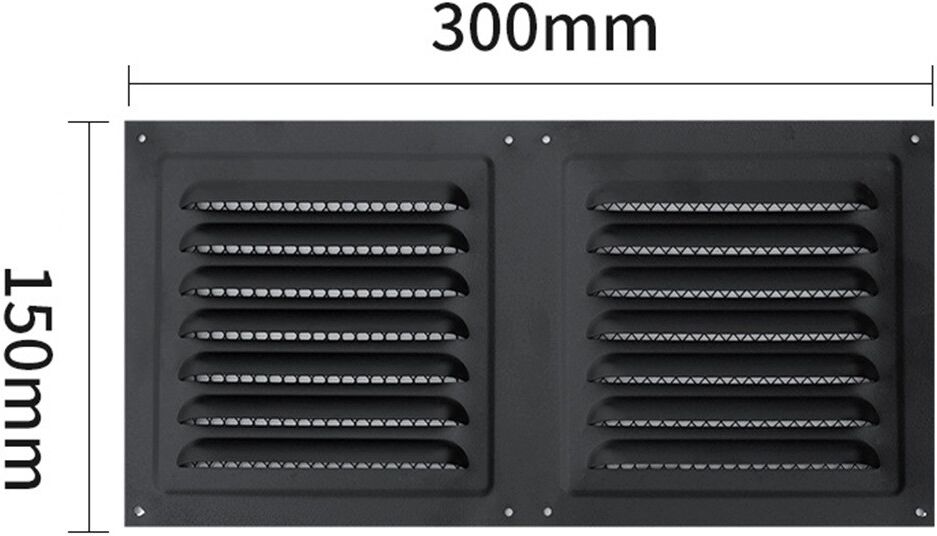
INF Edelstahl-Lamellen-Lüftgitter – Verstellbare Lamellen, regensicher für Wand und Elektrobox, mehrere Farben SchwarzVerstellbare Lamellen für präzise Luftstromsteuerung. Edelstahlbauweise für Innen- und Außenmontage. Atmungsaktives, schuppenförmiges Gitter für Wärmeabfuhr und Regenschutz. Schlichtes Design, mehrere Farben. Verstellbarer Luftstrom: Die Edelstahl-Lamellenlüftung bietet eine präzise manuelle Verstellung der Lamellenwinkel, sodass Installateure und Heimwerker den Luftstrom gezielt lenken können. Diese verstellbaren Lamellen erlauben die genaue Steuerung von Luftstromrichtung und -menge in Räumen, Versorgungsschränken und Lüftungsöffnungen. Die Beschreibung umfasst die Begriffe Edelstahl-Lamellenlüftung, Lamellensteuerung und Luftverteilung und erklärt Einsatzszenarien wie Wohnräume, gewerbliche Flure und Gerätekästen ohne komplexe Mechanik. Regensicherer Schutz: Das regensichere Konzept kombiniert elektrische Gehäusebelüftung mit Außenwand-Regenschutz durch ein atmungsaktives Gitter und schuppenförmige Perforationen. Als Edelstahl-Lamellenlüftung reduziert das Design direkten Wassereintritt und ermöglicht gleichzeitig effiziente Wärmeabfuhr, wodurch sich das Gitter sowohl für Außenwandinstallationen als auch für Innengehäuse und Versorgungsöffnungen eignet. Erwähnt werden Begriffe wie regensicher, Elektrogehäuse und Wärmeabfuhr, sowie wetterfeste Montageanwendungen. Vielseitiges Design: Die vielseitige Gestaltung berücksichtigt einfache Montage und Kompatibilität mit diversen Einbaumaßen sowie unterschiedlichen Einrichtungsstilen. Die Edelstahlkonstruktion sorgt für ein einheitliches Erscheinungsbild über Renovierungs- und Neubauprojekte hinweg; die Verfügbarkeit in mehreren Farben erleichtert die optische Anpassung. Diese Beschreibung nennt explizit Edelstahl-Lamellenlüftung, mehrere Farben, Einbaumaße und Anwendungsfälle für Auftragnehmer, Architekten und DIY-Anwender. Einfache Montage: Die Konstruktion ist auf praktikable Installation und flexible Luftverteilung ausgelegt und unterstützt Anwendungen in Elektrogehäusen, Fassadenöffnungen und Versorgungsschirmen. Als Edelstahl-Lamellenlüftung bietet sie einfachen Zugang für Montage und Wartung, modulare Einbaumöglichkeiten und klare Hinweise zur Ausrichtung der Lamellen zur Optimierung der Belüftung. Anwendungsbeispiele umfassen gewerbliche und private Gebäude sowie technische Schränke und Installationsöffnungen. Spezifikationen: Farbe: Mehrere Farben Größe: Länge 15cm Breite 30cm Material: Edelstahl Parameter: Lamellendesign mit manuell verstellbaren Blattwinkeln zur Steuerung von Luftrichtung und -menge; kombiniert Elektrogehäusebelüftung und Außenwand-Regenschutz; atmungsaktiges Gitter und schuppenförmige Perforation gleichen Wärmeabfuhr und Schutz aus; einfaches Design, kompatibel mit verschiedenen Einrichtungsstilen und Einbaumaßen. Das Paket beinhaltet: Lamellenlüftgitter x117,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensaufbau mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien kaufen, vermieten und mit Cashflow, Tilgung und Wertsteigerung VermögenVermögensaufbau Mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien Kaufen, Vermieten Und Mit Cashflow, Tilgung Und Wertsteigerung Vermögen Aufbauen - Inkl. Checklisten, Stresstests Uvm. Von Clemens Zielinski, Onix Media, 978-3-7576-5894-6,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Regensicher
-
Privat Immobilien verkaufen, Fachbücher von Raimund, WurzelSo finden Sie den richtigen Preis. So bieten Sie Ihre Immobilie wirkungsvoll an. Was Interessenten fragen. Intelligent verhandeln und erfolgreich abschliessen. Banken und Immobilienverkauf. Der Notartermin als krönender Abschluss.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.