Domain finanzierunghauskauf.de kaufen?
Wir ziehen mit dem Projekt
finanzierunghauskauf.de um.
Sind Sie am Kauf der Domain
finanzierunghauskauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierunghauskauf.de kaufen?
Wie viel Euro verbrauchen Jedi LED-Leuchtmittel (EEK A+, E27, 11 W)?
Der Verbrauch eines Jedi LED-Leuchtmittels mit einer Leistung von 11 W liegt in der Regel bei etwa 11 kWh pro Jahr. Bei einem durchschnittlichen Strompreis von 0,30 Euro pro kWh würde dies zu einem Verbrauch von etwa 3,30 Euro pro Jahr führen. **
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Ähnliche Suchbegriffe für RIDI-0206614LD-LED-EEK
Top-Angebote
Produkte zum Begriff RIDI-0206614LD-LED-EEK:
-
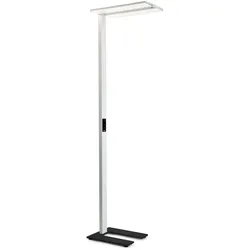
Ridi, Stehlampe, LED-StehleuchteDie LED-Stehleuchte der Lenses-Produktfamilie von Ridi bietet eine moderne und effiziente Beleuchtungslösung für Innenräume. Mit einer beeindruckenden Lichtleistung von 19.900 Lumen und einer Lichtfarbe von 840 sorgt diese Leuchte für eine helle und angenehme Atmosphäre. Die Lichtlenkung erfolgt durch eine spezielle Linse, die eine symmetrische und breitstrahlende Ausstrahlungscharakteristik ermöglicht. Die Leuchte ist mit einem elektronischen Betriebsgerät DALI-2 ausgestattet, was eine stufenlose Anpassung des Lichtstroms erlaubt. Das Gehäuse aus hochwertigem Aluminium in Weiss und die klare PMMA-Abdeckung verleihen der Stehleuchte ein elegantes und zeitgemässes Design. Die hohe Lebensdauer der LED-Technologie gewährleistet eine langanhaltende Nutzung bei gleichbleibender Lichtqualität, während die Farborttoleranz von weniger als 3 SDCM für eine exakte Farbwiedergabe sorgt. Diese Stehleuchte ist ideal für verschiedene Anwendungen in Wohn- und Arbeitsbereichen. - Lichtlenkung durch spezielle Linse für symmetrische und breitstrahlende Ausstrahlung - Stufenlos einstellbarer Lichtstrom für individuelle Beleuchtung - Hohe Farborttoleranz von weniger als 3 SDCM für exakte Farbwiedergabe - Hochwertiges Aluminiumgehäuse für Langlebigkeit und modernes Design - Eingebautes LED-Leuchtmittel mit hoher Lebensdauer und Energieeffizienz.1221,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ridi, Deckenleuchte, LED-DeckenleuchteDeckenleuchte der AB-Produktfamilie. Die in einem Rahmen gehaltene, mikroprismatische Abdeckung sorgt durch ihre symmetrisch breitstrahlende Ausstrahlungscharakteristik für eine angenehme und blendfreie Ausleuchtung von Bildschirmarbeitsplätzen und Unterrichtsräumen. Besonders effiziente, lineare LED-Module in nonSELV-Technologie, geschützt durch eine transparente Modulabdeckung. Das LED-Modul ist gemäss den Anforderungen der Ökodesign-Richtlinie durch eine Elektrofachkraft wechselbar. Rechteckiges, kantiges Gehäuse aus pulverlackiertem Stahlblech, weiss. Stirnseitige Ausbrechöffnungen ermöglichen bei bandförmiger Anordnung die Durchgangsverdrahtung der Leuchten. Direkte Deckenmontage unter Verwendung der mitgelieferten Deckennocken und Schlitzscheiben zur Fixierung. 4-Punkt Befestigung. Bei Verwendung der als Zubehör lieferbaren Montagebügel können die Leuchten an 2 Deckenmontagepunkten befestigt werden. Dazu wird der Montagebügel an der Decke vormontiert und die Leuchte daran befestigt. LED-Treiber in der Leuchte eingebaut und durch eine Elektrofachkraft wechselbar. Anschlussklemme für Durchgangsverdrahtung geeignet. Schaltbare Ausführung AB-...FL mittels DIP Switch am Treiber auf das erforderliche Lichtniveau einstellbar. DALI-Ausführungen für TouchDim oder DALI-Anwendungen.329,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Top-Angebote
Produkte zum Begriff RIDI-0206614LD-LED-EEK:
-
Ridi, Stehlampe, LED-StehleuchteDie LED-Stehleuchte der Lenses-Produktfamilie von Ridi bietet eine moderne und effiziente Beleuchtungslösung für Innenräume. Mit einer beeindruckenden Lichtleistung von 19.900 Lumen und einer Lichtfarbe von 840 sorgt diese Leuchte für eine helle und angenehme Atmosphäre. Die Lichtlenkung erfolgt durch eine spezielle Linse, die eine symmetrische und breitstrahlende Ausstrahlungscharakteristik ermöglicht. Die Leuchte ist mit einem elektronischen Betriebsgerät DALI-2 ausgestattet, was eine stufenlose Anpassung des Lichtstroms erlaubt. Das Gehäuse aus hochwertigem Aluminium in Weiss und die klare PMMA-Abdeckung verleihen der Stehleuchte ein elegantes und zeitgemässes Design. Die hohe Lebensdauer der LED-Technologie gewährleistet eine langanhaltende Nutzung bei gleichbleibender Lichtqualität, während die Farborttoleranz von weniger als 3 SDCM für eine exakte Farbwiedergabe sorgt. Diese Stehleuchte ist ideal für verschiedene Anwendungen in Wohn- und Arbeitsbereichen. - Lichtlenkung durch spezielle Linse für symmetrische und breitstrahlende Ausstrahlung - Stufenlos einstellbarer Lichtstrom für individuelle Beleuchtung - Hohe Farborttoleranz von weniger als 3 SDCM für exakte Farbwiedergabe - Hochwertiges Aluminiumgehäuse für Langlebigkeit und modernes Design - Eingebautes LED-Leuchtmittel mit hoher Lebensdauer und Energieeffizienz.1221,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Euro verbrauchen Jedi LED-Leuchtmittel (EEK A+, E27, 11 W)?
Der Verbrauch eines Jedi LED-Leuchtmittels mit einer Leistung von 11 W liegt in der Regel bei etwa 11 kWh pro Jahr. Bei einem durchschnittlichen Strompreis von 0,30 Euro pro kWh würde dies zu einem Verbrauch von etwa 3,30 Euro pro Jahr führen. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Ähnliche Suchbegriffe für RIDI-0206614LD-LED-EEK
-
Ridi, Deckenleuchte, LED-DeckenleuchteDeckenleuchte der AB-Produktfamilie. Die in einem Rahmen gehaltene, mikroprismatische Abdeckung sorgt durch ihre symmetrisch breitstrahlende Ausstrahlungscharakteristik für eine angenehme und blendfreie Ausleuchtung von Bildschirmarbeitsplätzen und Unterrichtsräumen. Besonders effiziente, lineare LED-Module in nonSELV-Technologie, geschützt durch eine transparente Modulabdeckung. Das LED-Modul ist gemäss den Anforderungen der Ökodesign-Richtlinie durch eine Elektrofachkraft wechselbar. Rechteckiges, kantiges Gehäuse aus pulverlackiertem Stahlblech, weiss. Stirnseitige Ausbrechöffnungen ermöglichen bei bandförmiger Anordnung die Durchgangsverdrahtung der Leuchten. Direkte Deckenmontage unter Verwendung der mitgelieferten Deckennocken und Schlitzscheiben zur Fixierung. 4-Punkt Befestigung. Bei Verwendung der als Zubehör lieferbaren Montagebügel können die Leuchten an 2 Deckenmontagepunkten befestigt werden. Dazu wird der Montagebügel an der Decke vormontiert und die Leuchte daran befestigt. LED-Treiber in der Leuchte eingebaut und durch eine Elektrofachkraft wechselbar. Anschlussklemme für Durchgangsverdrahtung geeignet. Schaltbare Ausführung AB-...FL mittels DIP Switch am Treiber auf das erforderliche Lichtniveau einstellbar. DALI-Ausführungen für TouchDim oder DALI-Anwendungen.329,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.