Domain finanzierunghauskauf.de kaufen?
Wir ziehen mit dem Projekt
finanzierunghauskauf.de um.
Sind Sie am Kauf der Domain
finanzierunghauskauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierunghauskauf.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **

Ähnliche Suchbegriffe für Maturity
Top-Angebote
Produkte zum Begriff Maturity:
-
Kanban Maturity Model, Fachbücher von David J. AndersonLeistungsstarkes Werkzeug für Kanban-Initiativen. Roadmap zur schrittweisen kontinuierlichen Prozessoptimierung. Spezifische Praktiken, um Organisationen beweglicher und anpassungsfähiger zu machen. Pragmatisches Vorgehen, angelehnt an bekannte Reifegradmodelle wie CMMI. Das Kanban Maturity Model (KMM) entstand durch die Arbeit in der letzten Dekade bei der Einführung von Kanban in kleinen und grossen Unternehmen verschiedener Branchen. Das Modell beschreibt mehr als 150 Praktiken in sieben unterschiedlichen Reifegraden einer Organisation und bietet damit eine klare Anleitung, um mittels der Kanban-Methode Verbesserungen anzustossen und anzuleiten. Es spiegelt die Erfahrung wider, dass die angewendeten Kanban-Praktiken zur organisatorischen Reife des Unternehmens passen müssen. Das Buch ist ein KMM-Wegweiser, der Übergangs- und Festigungspraktiken beschreibt und konkrete Massnahmen an die Hand gibt, um die Einführung zu ermöglichen, sodass die für das Business gewünschte Agilität erreicht werden kann. Die Reifegrade des Modells sind von etablierten Reifegradmodellen wie CMMI inspiriert und ergänzen bzw. erweitern diese. Aus dem Inhalt: Die drei Säulen des KMM: Kultur, Praktiken und Ergebnisse, gesteuert durch evolutionäre Veränderungen. Die sieben Reifegrade in Bezug auf kulturelle Werte, Managementpraktiken und Geschäftsergebnisse. Die Organisationskultur und kulturellen Werte auf allen Reifegraden sowie „Culture Hacking“. Ein Referenzkatalog für die mehr als 150 spezifischen Kanban-Praktiken, die den sieben Reifegraden und den sechs allgemeinen Kanban-Praktiken zugeordnet sind. Das Buch richtet sich an Kanban-Praktiker, die bei der Einführung oder Verbesserung von Kanban-Implementierungen handlungsleitende Hilfestellung suchen. Die verwendeten Praktiken werden mit vielen anschaulichen Beispielen erläutert.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **

Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Maturity:
-
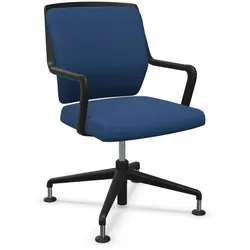
Sedus crossline Konferenzdrehstuhl - Era Maturity blau (CSE40)cn-201 | Sedus crossline Konferenzdrehstuhl Dieser bequeme Konferenzdrehstuhl verfügt über eine gepolsterte Rückenlehne, Aluminiumarmlehnen mit Kunststoff- oder wahlweise Lederauflagen in schwarz und ist mit Rollen oder Gleitern konfigurierbar. Die zentrale Sitzfederung und die dynamische Mechanik der Rückenlehne ermöglichen ein bequemes Sitzen auch bei längeren Meetings. Für noch mehr Sitzkomfort sorgt die Sitzfläche mit großzügig gepolsterter Sitzmulde und abgerundeter Sitzvorderkante, die den Druck auf die Oberschenkel während des Sitzens mindert und somit eingeschlafene Beine verhindert. Die Polsterdicke beträgt 50 mm. Bei der Konfiguration mit Sitzhöhenverstellung per Gasfeder beträgt der Bereich der stufenlosen Höhenverstellung zwischen 380-500 mm. Die Sitzhöhe bei Auswahl mit zentraler, nicht höhenverstellbarer Sitzfederung beträgt 430 mm. Ausstattungsmerkmale - Bezug: Camira Era (9ER)- Modellfarbe: Schwarz (103)- Aluminiumfuß (2203)- Empfohlen für ein Benutzergewicht bis 110 kg Hinweise Die abgebildeten Farben können vom Original abweichen. Das Produktbild kann von Ihrer Variantenauswahl abweichen. Weitere Stoffe finden Sie unter Downloads & Links in der Datei Bezugsmaterialien ab Seite 38. Für eine individuelle Konfiguration, senden Sie uns bitte eine Nachricht. Verpackung & Versand Ihr gewünschter Bürostuhl wird vormontiert ausgeliefert. Der Stuhl ist in einer großen Tüte verpackt und hat bei entsprechender Auswahl einen Rollenschutz entweder in blau für die weichen Rollen oder rot für die harten Rollen und wird bei der Anlieferung vom Spediteur entfernt und mitgenommen. 5 Jahre Herstellergarantie (Bitte beachten Sie die Sedus Garantiebedingungen). Downloads & Links Produktbroschüre Bezugsmaterialien TÜV Zertifikat Geprüfte Sicherheit Quality Office Zertifikat Maße885,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kanban Maturity Model, Fachbücher von David J. AndersonLeistungsstarkes Werkzeug für Kanban-Initiativen. Roadmap zur schrittweisen kontinuierlichen Prozessoptimierung. Spezifische Praktiken, um Organisationen beweglicher und anpassungsfähiger zu machen. Pragmatisches Vorgehen, angelehnt an bekannte Reifegradmodelle wie CMMI. Das Kanban Maturity Model (KMM) entstand durch die Arbeit in der letzten Dekade bei der Einführung von Kanban in kleinen und grossen Unternehmen verschiedener Branchen. Das Modell beschreibt mehr als 150 Praktiken in sieben unterschiedlichen Reifegraden einer Organisation und bietet damit eine klare Anleitung, um mittels der Kanban-Methode Verbesserungen anzustossen und anzuleiten. Es spiegelt die Erfahrung wider, dass die angewendeten Kanban-Praktiken zur organisatorischen Reife des Unternehmens passen müssen. Das Buch ist ein KMM-Wegweiser, der Übergangs- und Festigungspraktiken beschreibt und konkrete Massnahmen an die Hand gibt, um die Einführung zu ermöglichen, sodass die für das Business gewünschte Agilität erreicht werden kann. Die Reifegrade des Modells sind von etablierten Reifegradmodellen wie CMMI inspiriert und ergänzen bzw. erweitern diese. Aus dem Inhalt: Die drei Säulen des KMM: Kultur, Praktiken und Ergebnisse, gesteuert durch evolutionäre Veränderungen. Die sieben Reifegrade in Bezug auf kulturelle Werte, Managementpraktiken und Geschäftsergebnisse. Die Organisationskultur und kulturellen Werte auf allen Reifegraden sowie „Culture Hacking“. Ein Referenzkatalog für die mehr als 150 spezifischen Kanban-Praktiken, die den sieben Reifegraden und den sechs allgemeinen Kanban-Praktiken zugeordnet sind. Das Buch richtet sich an Kanban-Praktiker, die bei der Einführung oder Verbesserung von Kanban-Implementierungen handlungsleitende Hilfestellung suchen. Die verwendeten Praktiken werden mit vielen anschaulichen Beispielen erläutert.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Maturity
-
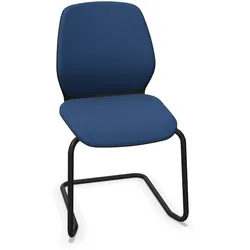
Sedus se:kit Freischwinger stapelbar (Box) - Era Maturity blau (CSE40) / Schwarz (103)SN-830/7103 | Sedus se:kit Freischwinger (Box) Ergonomisch geformte Sitzschale, in die Gestellstruktur integrierter Kunststoffrahmen, Stahlgestell aus Rundrohr Ø 22 mm Ausstattungsmerkmale - Polsterung: Sitz und Rückenlehne gepolstert (7103)- Brandschutz: ohne Brandschutzausführung- Bezug: Camira Era (9ER)- Modellfarbe gleich Gestellfarbe- Gestell: Stahlgestell, stapelbar (8001)- Empfohlenes Nutzergewicht bis max. 130 kg Hinweise Die abgebildeten Farben können vom Original abweichen. Das Produktbild kann von Ihrer Variantenauswahl abweichen. Weitere Stoffe finden Sie unter Downloads & Links in der Datei Bezugsmaterialien. Verpackung & Versand Ihr gewünschter Stuhl wird einfach zu montieren in einer platzsparenden und für den Paketdienst sicheren Verpackung ausgeliefert. Bestellen, erhalten, aufbauen und sitzen! 5 Jahre Herstellergarantie (Bitte beachten Sie die Sedus Garantiebedingungen). Downloads & Links Bezugsmaterialien Normen / Zertifikate Bedienungsanleitung325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.